一方、ビットコインやイーサリアムなどの「暗号資産」も、デジタル技術を使った新しいお金の仕組みとして知られています。
しかし、「デジタル円と暗号資産は何が違うの?」「デジタル円もビットコインのように値上がりする?」「現金がなくなるの?」と疑問に思う人も多いのではないでしょうか。
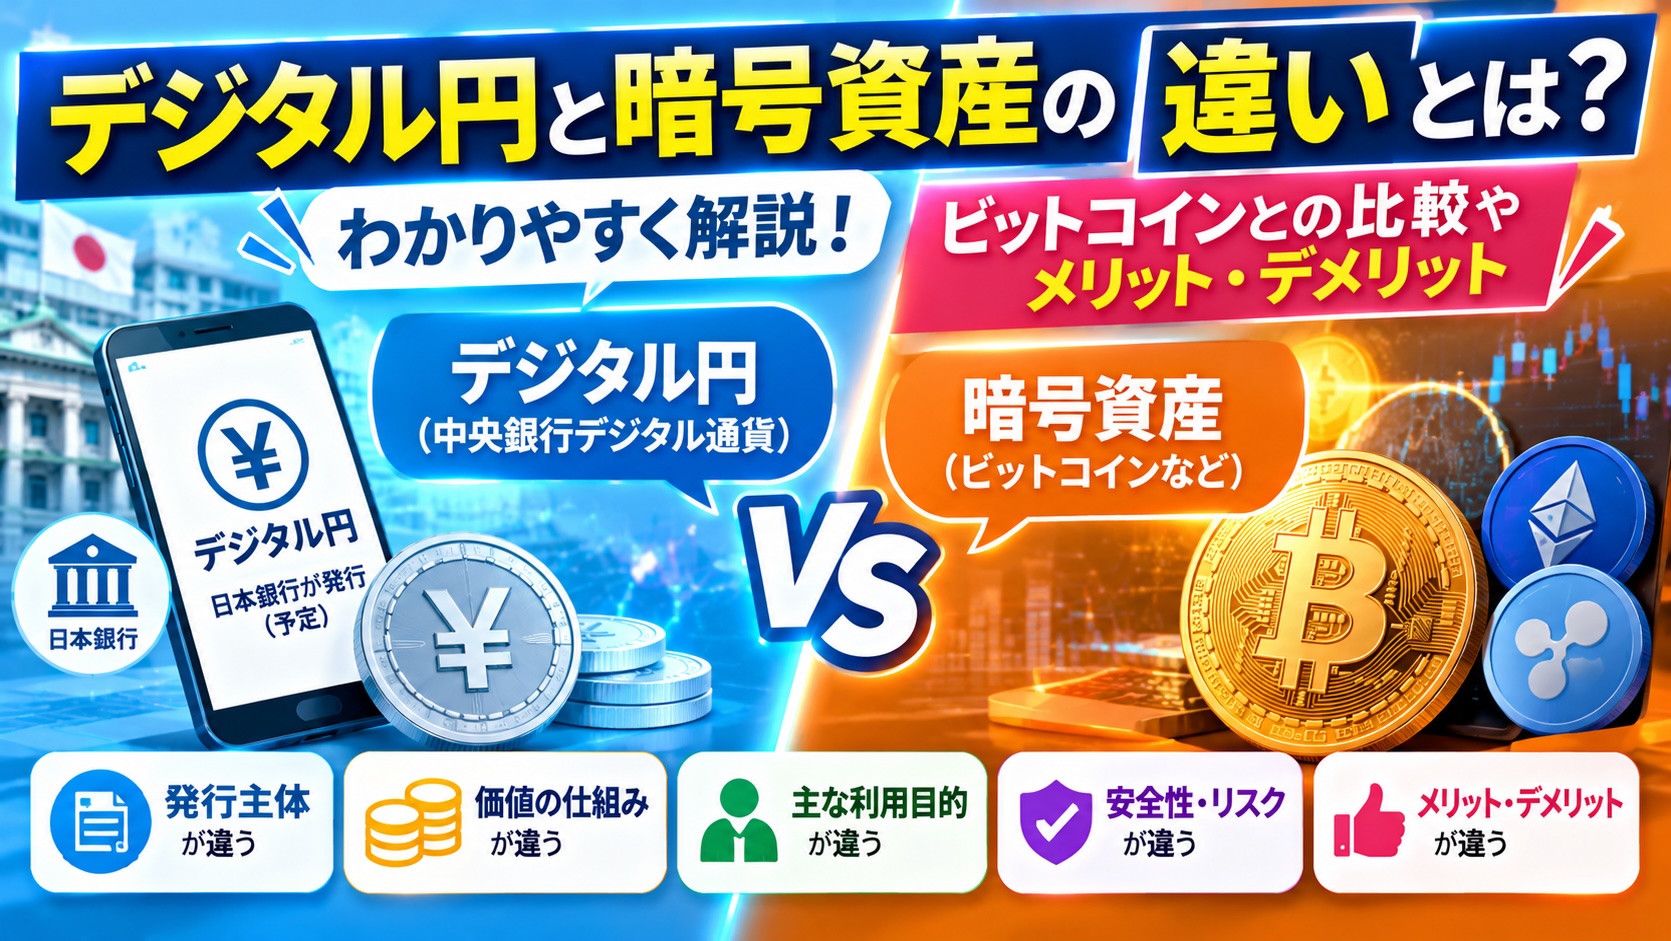
実は、デジタル円と暗号資産は、どちらもデジタル上で扱われるものですが、発行主体や価値の仕組み、利用目的が大きく異なります。
この記事では、デジタル円と暗号資産の違いを初心者にもわかりやすく解説します。
ビットコインとの比較や安全性、メリット・デメリット、日本での導入状況についても紹介します。
デジタル円と暗号資産の違いとは?
最も大きな違いは、デジタル円は日本銀行が発行することを想定した公的なデジタル通貨であり、暗号資産は原則として中央銀行が発行する通貨ではないという点です。
まずは、それぞれの違いを比較表で確認しましょう。
| 比較項目 | デジタル円 | 暗号資産 |
|---|---|---|
| 正式な分類 | 中央銀行デジタル通貨(CBDC) | 暗号資産 |
| 発行主体 | 日本銀行を想定 | ビットコインなどは中央発行主体なし |
| 価値 | 1デジタル円=1円を想定 | 市場の需給などで変動 |
| 価格変動 | 円に対して変動しない | 大きく変動する場合がある |
| 主な目的 | 支払い・送金 | 送金・投資・各種ネットワーク利用 |
| 法的性質 | 中央銀行の負債 | 種類によって異なる |
| 利用環境 | 導入する場合の制度設計次第 | 対応する取引所やウォレットなど |
| 日本での状況 | 実証・検討段階 | 売買・保有が可能 |
※デジタル円は正式導入が決まった通貨ではありません。表は、一般的なCBDCの考え方に基づく比較です。
例えば、1万円分のデジタル円を持っている場合、基本的には日本円の1万円と同じ価値を持つことが想定されます。
一方、1万円分のビットコインを購入した場合、価格が上がれば資産価値が増え、下がれば減少します。
つまり、デジタル円は日常の支払いに使う「お金」、暗号資産は価格変動するデジタル資産としての性質が強いという違いがあります。
ただし、暗号資産にも送金や決済などの用途があり、すべてが投資目的で利用されているわけではありません。
デジタル円とは?わかりやすく説明
デジタル円とは、日本銀行が発行することを想定して検討されているデジタル形式の日本円です。
正式には「中央銀行デジタル通貨(CBDC:Central Bank Digital Currency)」と呼ばれます。
現在の日本円には、紙幣や硬貨といった現金があります。
デジタル円は、これらと同じように日本円としての価値を持ちながら、電子的に利用できる通貨を想定したものです。
ただし、実際にどのようなアプリや端末を使うのかは、今後の制度設計によって決まります。
デジタル円はPayPayやSuicaと何が違う?
デジタル円と似たものに、PayPayやSuicaなどの電子マネー・キャッシュレス決済サービスがあります。
しかし、両者は同じではありません。
PayPayなどは民間企業が提供する決済サービスで、利用者は銀行口座やチャージ残高などを通じて支払いを行います。
一方、デジタル円は、日本銀行が発行する通貨そのものを電子的に利用する仕組みです。
つまり、デジタル円と民間のキャッシュレス決済では、誰が通貨を発行し、誰がその価値を保証するのかという点が異なります。
暗号資産とは?ビットコインとの関係を解説
暗号資産とは、インターネット上で移転や取引ができるデジタル資産のことです。
代表的なものには、次のような種類があります。
-
ビットコイン(BTC):中央管理者を持たず、世界中で取引される暗号資産
-
イーサリアム(ETH):スマートコントラクトなどに利用されるブロックチェーンの暗号資産
-
XRP:送金や決済に関係する用途を持つ暗号資産
暗号資産の多くはブロックチェーンという技術を利用しています。
ブロックチェーンとは、取引記録を複数のコンピューターで共有・検証し、記録の改ざんを難しくする技術です。
暗号資産はなぜ価格が変動する?
ビットコインなどの暗号資産は、市場での需要と供給によって価格が決まります。
例えば、ビットコインを購入したい人が増えると価格が上昇することがあります。
反対に、売却する人が増えると価格が下落する可能性があります。
そのため、1万円分のビットコインを購入しても、将来必ず1万円の価値を維持するとは限りません。
一方、デジタル円は日本円そのものとして発行されることを想定しているため、円に対する価格変動を目的としたものではありません。
デジタル円のメリットは?
デジタル円が導入された場合、さまざまなメリットが期待されています。
① 現金を使わずに支払いができる
スマートフォンなどを利用して、現金を持ち歩かずに買い物ができる仕組みが考えられます。
すでにキャッシュレス決済は普及していますが、デジタル円では中央銀行が発行する通貨を電子的に利用できる点が特徴です。
② 送金や決済が便利になる可能性がある
デジタル円を使うことで、個人間の送金や店舗での支払いが効率化される可能性があります。
ただし、送金速度や手数料などは実際の制度設計によって異なります。
③ 中央銀行が発行する通貨として利用できる
デジタル円は日本銀行の負債となるため、民間の決済事業者が発行する残高とは法的な性質が異なります。
中央銀行が発行する通貨として、発行主体の信用に基づいて利用できることが特徴です。
④ 災害時の決済手段として期待される
インターネット接続がない環境でも使える「オフライン決済」が実現すれば、災害時などにも役立つ可能性があります。
ただし、オフライン決済の実現には、二重払いの防止や端末の安全性など、技術的な課題があります。
デジタル円のデメリットや課題は?
デジタル円にはメリットだけでなく、解決すべき課題もあります。
① 個人情報やプライバシーへの懸念
デジタル決済では、取引情報が電子的に記録されます。
そのため、誰がどの情報を管理し、どこまで閲覧できるのかが重要になります。
日本銀行も、CBDCの検討においてプライバシー保護や情報管理を重要な論点としています。
② システム障害やサイバー攻撃のリスク
デジタル円は電子的な仕組みであるため、システム障害や不正アクセスへの対策が欠かせません。
特に、多くの人が日常的に利用する決済手段となる場合、高い安全性と安定稼働が求められます。
③ 銀行預金への影響
デジタル円が広く普及すると、銀行預金からデジタル円へ資金が移動する可能性があります。
大量の資金が銀行預金から移れば、銀行の資金調達や貸出業務に影響するおそれがあります。
そのため、保有額に上限を設けるかどうかなども検討課題となっています。
暗号資産のメリット・デメリットは?
暗号資産にも、デジタル円とは異なるメリットとデメリットがあります。
| メリット | デメリット |
|---|---|
| 国境を越えた送金に利用できる | 価格変動が大きい場合がある |
| 中央管理者を持たない仕組みもある | 詐欺や不正送金のリスクがある |
| 世界中で取引できる | 送金ミスを取り消せない場合がある |
| ブロックチェーン上のサービスに利用できる | 秘密鍵の紛失で資産を失う可能性がある |
| 値上がり益を得られる可能性がある | 大きな損失が発生する可能性がある |
暗号資産は、資産運用や新しいデジタルサービスへの利用など、幅広い用途があります。
ただし、価格変動やセキュリティ面のリスクがあるため、利用する際には十分な理解が必要です。
デジタル円は日本でいつから使える?
2026年11月5日時点で、日本のデジタル円の正式な導入時期は決まっていません。
日本銀行は2023年4月から、中央銀行デジタル通貨のパイロット実験を進めています。
2026年6月には実験の進捗報告書が公表され、システムの構築・検証や民間事業者との議論が進められています。
また、2026年9月には日立製作所が、2027年7月までのパイロット実験に参画することを発表しています。
ただし、これらはデジタル円の導入が決定したことを意味しません。
財務省も2026年7月の資料で、CBDCの制度設計について検討を進めているものの、導入を前提としたものではないと説明しています。
今後、発行の必要性や法制度、プライバシー保護などについて、さらに議論が進められる見込みです。
デジタル円が導入されたら現金はなくなる?
デジタル円が導入されたとしても、すぐに紙幣や硬貨がなくなるわけではありません。
日本銀行は、CBDCを導入する場合も、現金と並ぶ決済手段として位置づける考え方を示しています。
また、現金への需要がある限り、現金の供給を続ける方針も明らかにしています。
つまり、デジタル円は現金を完全に置き換えるというより、支払い方法の選択肢を増やす仕組みとして検討されています。
デジタル円とステーブルコインの違いは?
デジタル円と暗号資産を比較する際、もう一つ知っておきたいのが「ステーブルコイン」です。
ステーブルコインとは、円やドルなどの法定通貨に価値が連動するよう設計されたデジタル資産です。
| 比較項目 | デジタル円 | ステーブルコイン | ビットコイン |
|---|---|---|---|
| 発行主体 | 日本銀行を想定 | 民間の発行主体など | 中央発行主体なし |
| 価値 | 日本円と同じ | 円・ドルなどへの連動を目指す | 市場価格で変動 |
| 主な用途 | 日常の決済・送金 | 決済・送金など | 投資・送金など |
| 信用の基盤 | 中央銀行 | 発行主体・裏付け資産・制度など | ネットワークの仕組みと市場 |
| 日本での状況 | 検討・実証段階 | 法制度に基づく発行・流通の枠組みあり | 取引可能 |
なお、日本の法律上、法定通貨と連動する一定のステーブルコインは「電子決済手段」に分類され、一般的な暗号資産とは区別されます。
デジタル円と暗号資産に関するよくある質問
Q. デジタル円は仮想通貨なの?
一般的なビットコインなどの仮想通貨(暗号資産)とは異なります。
デジタル円は中央銀行が発行する法定通貨のデジタル版として検討されているものです。
Q. デジタル円は値上がりする?
デジタル円は日本円そのものとしての価値を持つことが想定されているため、ビットコインのような値上がり益を目的としたものではありません。
ただし、物価上昇によって日本円の購買力が低下する可能性はあります。
Q. デジタル円は銀行預金と同じ?
同じではありません。
銀行預金は民間銀行に対する預金者の債権ですが、デジタル円は日本銀行の負債として発行されることが想定されています。
Q. デジタル円はブロックチェーンを使う?
必ずしもブロックチェーンを使うとは限りません。
CBDCは中央銀行が管理する従来型のデータベース技術でも実現できるため、どの技術を採用するかは今後の設計次第です。
Q. デジタル円は安全なの?
中央銀行が発行する通貨としての信用面では、民間の暗号資産と大きく異なります。
ただし、システム障害やサイバー攻撃、個人情報の保護などの課題がなくなるわけではありません。
Q. デジタル円はいつから購入できる?
2026年11月5日時点で、一般利用者向けのデジタル円は発行されていません。
そのため、現在購入することはできません。導入時期も未定です。
まとめ|デジタル円と暗号資産は発行主体と価値の仕組みが違う
デジタル円と暗号資産は、どちらもデジタル技術を利用していますが、仕組みや目的は大きく異なります。
重要なポイントをまとめると、次のとおりです。
-
デジタル円: 日本銀行が発行することを想定したデジタル形式の日本円
-
暗号資産: ビットコインなど、市場で取引されるデジタル資産
-
価値の違い: デジタル円は日本円と同じ額面価値を持ち、暗号資産は価格が変動する場合がある
-
利用目的: デジタル円は主に決済・送金、暗号資産は投資・送金・デジタルサービスなど
-
導入状況: デジタル円は実証・検討段階で、正式な発行時期は未定
特に覚えておきたいのは、デジタル円はビットコインのような投資商品ではなく、現金と同じ日本円を電子的に使えるようにする仕組みだということです。
今後、デジタル円が導入されれば、私たちの買い物や送金の方法が変わる可能性があります。
日本銀行や政府がどのような制度を設計するのか、引き続き注目したいところです。
参考資料
情報基準日:2026年11月5日。デジタル円の仕組みや利用方法は検討段階であり、今後変更される可能性があります。