物価高が続く中、スーパーの食料品やコンビニのお弁当が安くなることを期待している方も多いのではないでしょうか。
しかし、気になるのが「テイクアウトも消費税1%になるの?」「飲食店で食べる場合はどうなるの?」という点です。
実は、テイクアウトと店内飲食では、消費税の扱いが大きく異なります。
さらに、2026年11月時点の政府方針は、当初話題になった「食料品の消費税0%」から変更され、2027年4月から2年間、対象となる飲食料品の税率を8%から1%に引き下げるという内容になっています。
政府は、税率1%への引き下げと所得に応じた給付を組み合わせ、実質的な負担軽減を目指すと説明しています。
この記事では、食料品の消費税ゼロとテイクアウトの違いを中心に、店内飲食やデリバリーの税率、対象商品、実際にいくら安くなるのかをわかりやすく解説します。
食料品の消費税1%でテイクアウトはどうなる?
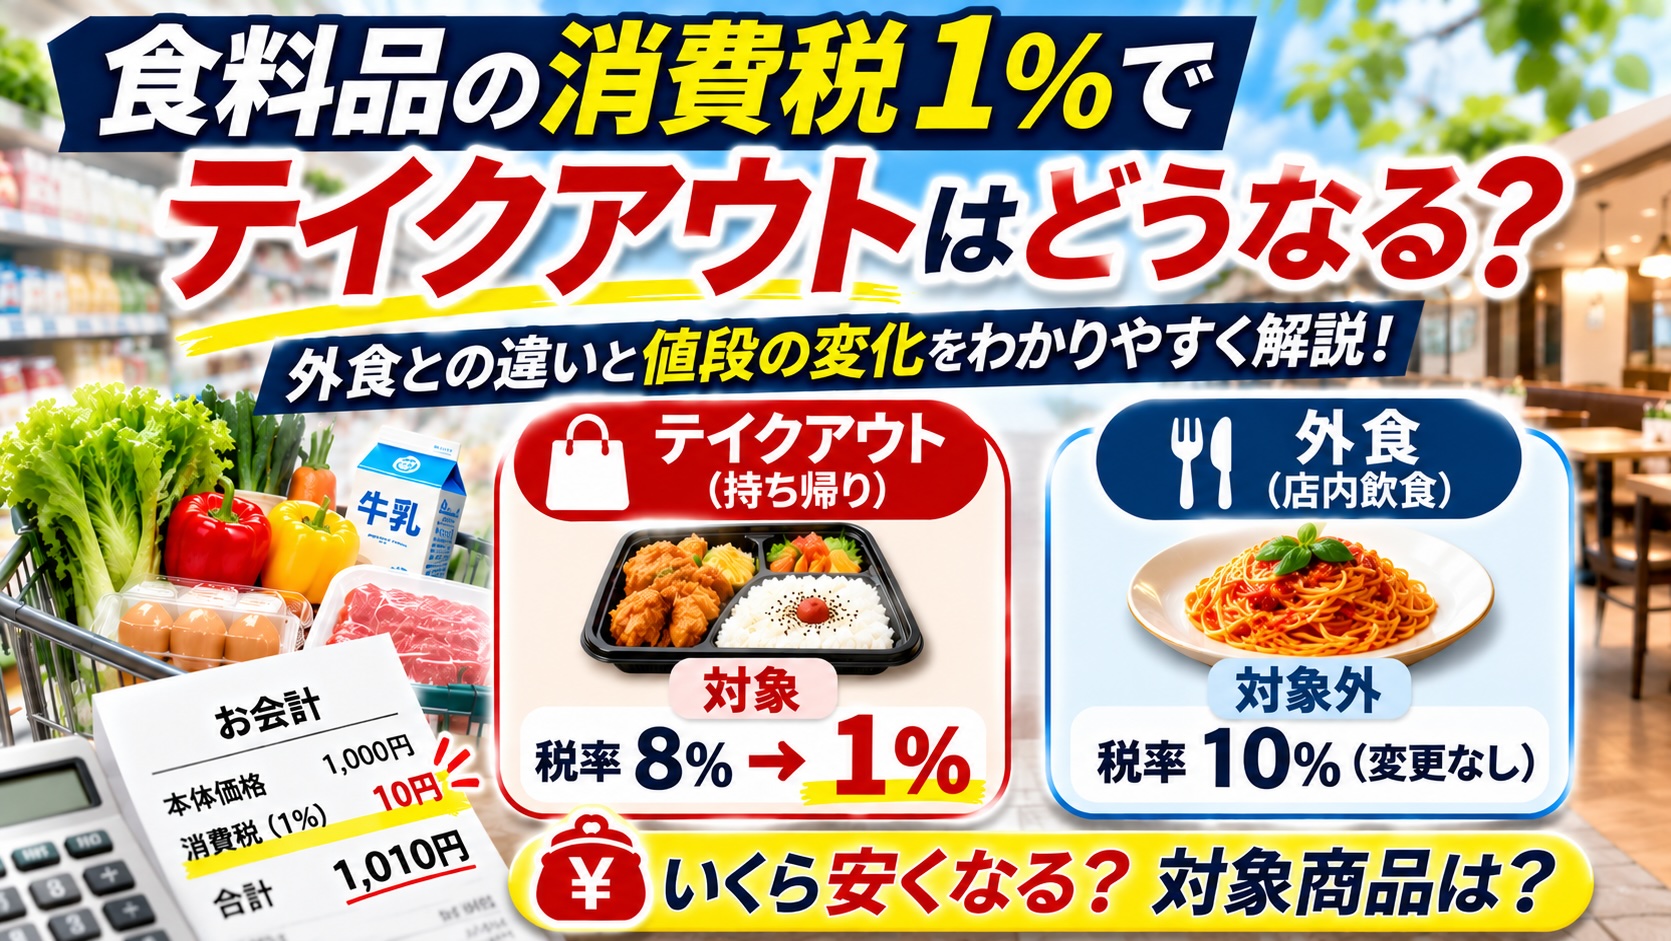
結論からいうと、テイクアウトは食料品の消費税引き下げの対象になります。
現在の制度では、テイクアウトは飲食料品の販売として扱われ、軽減税率8%が適用されています。
一方、飲食店の店内で食事をする場合は、原則として標準税率10%です。
国税庁も、持ち帰り販売は店内で飲食させるサービスとは異なり、軽減税率の対象になると説明しています。そのため、政府が予定する食料品の税率引き下げでも、原則としてテイクアウトは対象となり、店内飲食は対象外となります。
テイクアウトと店内飲食の税率比較
| 食べ方・購入方法 | 現在の税率 | 2027年4月からの政府方針 |
|---|---|---|
| スーパーの食料品 | 8% | 1% |
| コンビニのお弁当(持ち帰り) | 8% | 1% |
| 飲食店のテイクアウト | 8% | 1% |
| 飲食料品のデリバリー | 8% | 1% |
| 飲食店の店内飲食 | 10% | 10% |
| 酒類 | 10% | 10% |
| ケータリング | 原則10% | 原則10% |
2026年11月4日時点の政府方針に基づく比較。2027年4月からの税率は関連法案の成立・施行を前提としています。
つまり、同じお弁当やハンバーガーでも、持ち帰るか店内で食べるかによって税率が変わる仕組みです。
なぜテイクアウトは減税対象で、外食は対象外なの?
その理由は、税制上の「飲食料品の販売」と「外食サービス」の区別にあります。
テイクアウトは食料品の販売
テイクアウトは、調理された食品を持ち帰るために購入する行為です。
例えば、次のようなケースです。
-
ハンバーガーを持ち帰って自宅で食べる
-
牛丼をテイクアウトする
-
お弁当を購入して職場で食べる
-
カフェのコーヒーを持ち帰る
これらは原則として飲食料品の販売に当たるため、軽減税率の対象となります。
店内飲食はサービスの提供
一方、レストランやカフェなどで店内飲食をする場合は、食事を提供するサービスとして扱われます。
例えば、レストランでランチを食べる、カフェの席でコーヒーを飲む、牛丼店で食事をするといったケースです。
店内飲食は軽減税率の対象外なので、消費税率10%が適用されます。
国税庁は、テーブルや椅子などの飲食設備がある場所で食事を提供することを、外食に該当する基本的なケースとして説明しています。
食料品消費税1%とテイクアウトの違いを具体例で比較
ここでは、同じ税抜1,000円の商品を購入した場合、いくら違うのかを比較します。
食料品の消費税が下がるといくら安くなる?
税率が8%から1%に引き下げられた場合の価格を比較してみましょう。
| 税抜価格 | 現在(8%) | 引き下げ後(1%) | 差額 |
|---|---|---|---|
| 500円 | 540円 | 505円 | 35円 |
| 1,000円 | 1,080円 | 1,010円 | 70円 |
| 2,000円 | 2,160円 | 2,020円 | 140円 |
| 3,000円 | 3,240円 | 3,030円 | 210円 |
| 5,000円 | 5,400円 | 5,050円 | 350円 |
| 10,000円 | 10,800円 | 10,100円 | 700円 |
税抜価格が変わらず、単純に税率だけを適用した試算です。実際の端数処理や販売価格とは異なる場合があります。例えば、税抜5万円分の対象食料品を購入した場合、税率だけの差は3,500円です。
日常的に食料品を購入する家庭にとっては、一定の負担軽減につながる可能性があります。
食料品の消費税引き下げで対象になるもの・ならないもの
食料品の消費税が引き下げられる場合でも、すべての飲食に関係する商品が対象になるわけではありません。
対象になる主な商品
野菜、肉、魚、米、パン、牛乳、お菓子、清涼飲料水、持ち帰り弁当など、現在の軽減税率の対象となっている飲食料品です。
対象外となる主なもの
レストランの店内飲食、居酒屋での飲食、酒類、原則としてケータリングなどです。
なお、おもちゃ付きのお菓子など、食品と食品以外がセットになった商品は、価格や食品の割合などによって扱いが異なる場合があります。
コンビニのイートインはどうなる?
コンビニのイートインスペースを利用する場合は、テイクアウトとは扱いが異なります。
例えば、コンビニで購入したお弁当を持ち帰る場合は、飲食料品の販売に該当します。
一方、購入時にイートインスペースで食べることを申し出た場合は、原則として店内飲食として扱われます。
重要なのは、商品を提供する時点で、持ち帰りなのか店内飲食なのかを判断するという点です。
国税庁も、販売時に顧客の意思を確認するなどして税率を判定すると説明しています。
そのため、今後の税率引き下げ後も、コンビニで購入した商品をどこで食べるかによって税込価格が異なる場合があります。
デリバリーや宅配ピザも対象になる?
デリバリーも気になるポイントです。
結論として、調理済みの飲食料品を届ける通常の宅配サービスは、原則として軽減税率の対象です。
例えば、宅配ピザや出前のお弁当などが該当します。
ただし、料理を届けるだけでなく、注文者の指定した場所で調理や配膳などを行うケータリングは、原則として標準税率10%です。
また、配達手数料やサービス料が食品代金とは別に請求される場合、それらにも必ず食品と同じ税率が適用されるわけではありません。
| サービス | 原則的な税率の扱い |
|---|---|
| 宅配ピザの商品代金 | 食料品の軽減税率対象 |
| 出前のお弁当の商品代金 | 食料品の軽減税率対象 |
| フードデリバリーの商品代金 | 食料品の軽減税率対象 |
| 別料金の配達手数料 | 原則10% |
| 現地で調理・配膳するケータリング | 原則10% |
食料品の消費税引き下げはいつから?2026年最新情報
2026年11月4日時点の政府方針は、次のとおりです。
| 項目 | 政府方針 |
|---|---|
| 開始予定 | 2027年4月1日 |
| 終了予定 | 2029年3月31日 |
| 対象税率 | 8%から1%へ |
| 対象 | 現在の軽減税率対象の飲食料品 |
| 外食 | 10%を維持 |
| 給付措置 | 所得に応じた支援金を組み合わせる |
政府は2026年9月15日に制度の大綱を閣議決定し、10月9日には関連法案を国会に提出しました。
したがって、2026年11月4日時点では、今後の法案審議や制度の施行状況を確認する必要があります。
食料品の消費税引き下げにはどんなメリットと課題がある?
メリット
食料品の税率引き下げには、家計負担を軽減する効果が期待されています。
特に、毎日のように購入する米や野菜、肉、魚などの食品は、生活に欠かせないものです。
また、テイクアウトやスーパーのお総菜なども対象になるため、自炊をする人だけでなく、持ち帰りの食事を利用する人にも恩恵が及ぶ可能性があります。
課題
一方、飲食店からは、店内飲食とテイクアウトの税率差が広がることへの懸念が示されています。
税率差が拡大すると、消費者が店内飲食より持ち帰りを選ぶようになる可能性があるためです。
外食産業の団体からは、外食も減税対象に含めるよう求める声が出ています。
また、税率引き下げによる税収減への対応や、レジ・会計システムの変更なども課題です。
政府は、こうした影響への対応を含めて制度設計を進めています。
食料品消費税ゼロとテイクアウトについてよくある質問
Q. テイクアウトの消費税は本当にゼロになる?
2026年11月4日時点の政府方針では、2027年4月から2年間、税率を8%から1%に引き下げる予定です。税率そのものを0%にする方針ではありません。
Q. マクドナルドなどのファストフードも対象?
ハンバーガーなどを持ち帰る場合は、原則として対象です。店内で食べる場合は標準税率10%が適用されます。
Q. スーパーのお総菜やお弁当は対象?
はい。通常の食料品販売に当たるため、原則として対象です。
Q. お酒やビールも消費税が安くなる?
いいえ。酒類は軽減税率の対象外なので、原則として10%のままです。
Q. テイクアウトと店内飲食の価格差は必ず9%になる?
税率差は9パーセントポイントになりますが、実際の販売価格の差が必ず9%になるわけではありません。店舗ごとの価格設定によって異なります。
Q. 食料品の消費税は2026年中にゼロになる?
2026年11月4日時点の政府方針では、2027年4月からの引き下げが予定されています。2026年中に税率が0%になるという内容ではありません。
まとめ|食料品の消費税引き下げではテイクアウトと外食の違いに注意!
食料品の消費税引き下げについて、重要なポイントをまとめます。
-
テイクアウトは原則として税率引き下げの対象になる
-
店内飲食は対象外で、消費税10%が維持される方針
-
デリバリーの商品代金も原則として対象になる
-
政府方針では2027年4月から2年間、8%を1%に引き下げる
-
当初の「消費税ゼロ」と、現在の「税率1%+給付」の方針は異なる
特に注意したいのは、同じ料理でも、テイクアウトと店内飲食では税率が異なることです。
食料品の消費税引き下げが実施されれば、持ち帰りの食事は現在より税負担が軽くなる一方、店内飲食との価格差が広がることになります。
今後は、法案の成立状況や実施時期、実際の店舗価格がどう変わるのかを確認することが大切です。