パートやアルバイトで働いていると、「106万円の壁」「130万円の壁」という言葉を耳にすることがあります。
「106万円と130万円は何が違うの?」
「130万円までなら扶養のままでいられる?」
「2026年に106万円の壁がなくなるって本当?」
と疑問に思っている方も多いのではないでしょうか。
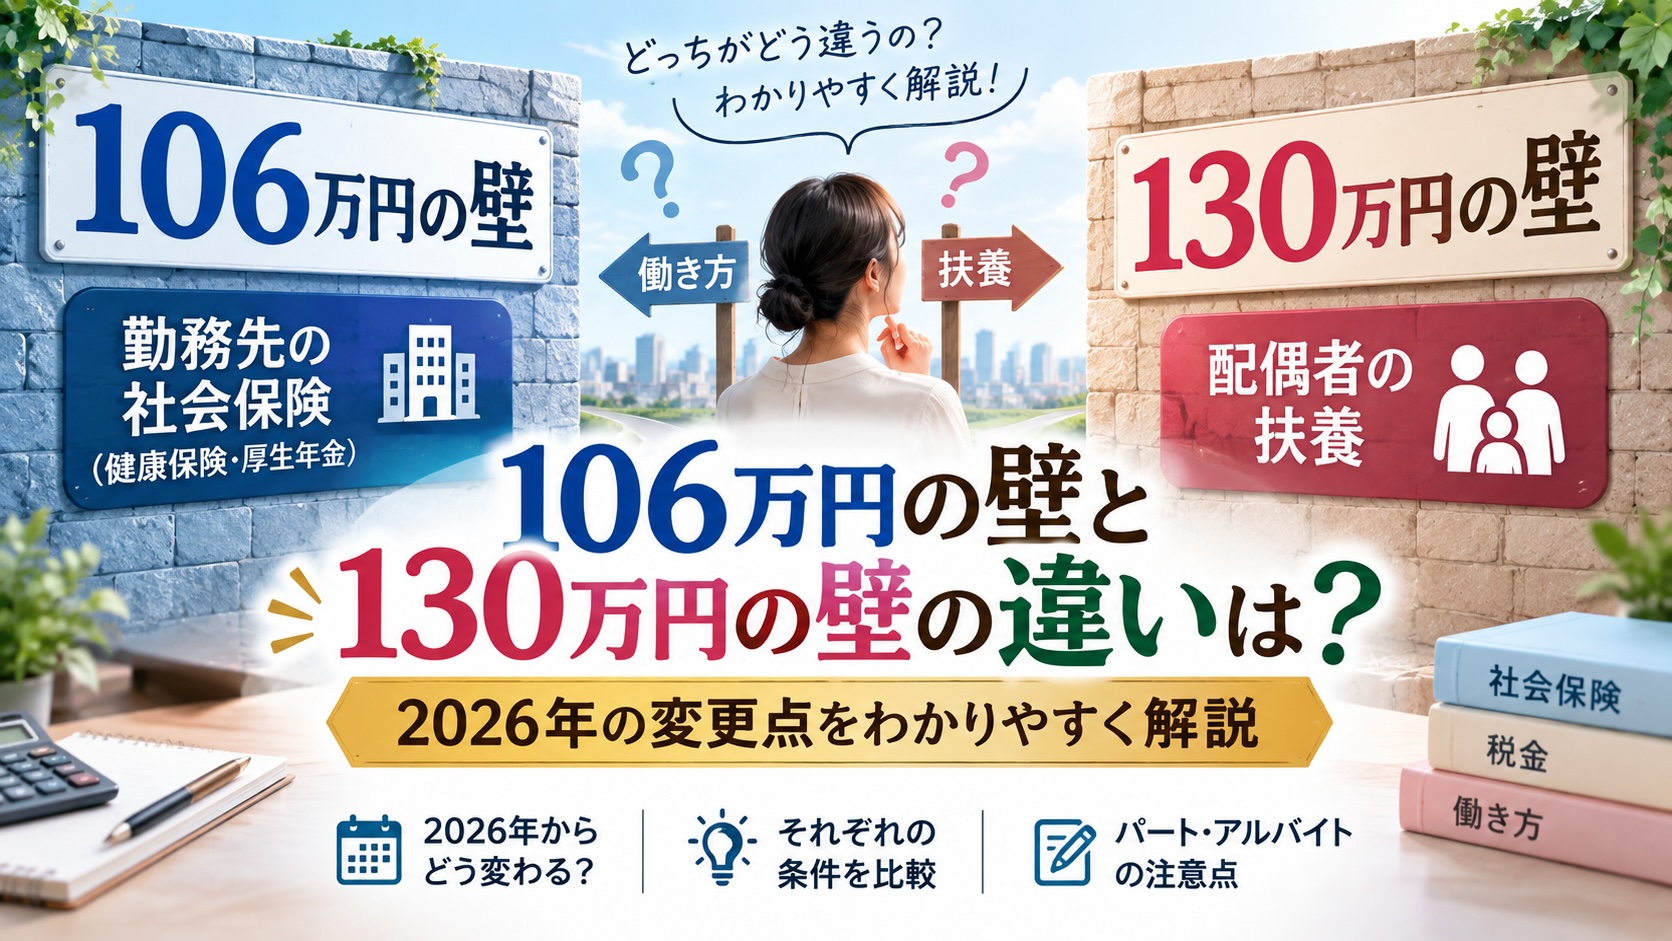
結論からいうと、106万円の壁と130万円の壁は、どちらも社会保険に関係する壁ですが、社会保険へ加入する仕組みが違います。
さらに2026年10月には、いわゆる「106万円の壁」のもとになっている月額8.8万円以上という賃金要件が撤廃される予定です。
この記事では、106万円の壁と130万円の壁の違いを、2026年の制度変更も含めてわかりやすく解説します。
106万円の壁と130万円の壁の違い
まず、大きな違いを簡単に整理してみましょう。
| 比較 | 106万円の壁 | 130万円の壁 |
|---|---|---|
| 主に関係するもの | 勤務先の社会保険 | 配偶者などの社会保険上の扶養 |
| 基準 | 月額8.8万円以上など | 年収130万円以上 |
| 社会保険 | 勤務先の健康保険・厚生年金へ加入 | 原則として扶養から外れる |
| 会社規模 | 51人以上などの条件あり | 原則、会社規模にかかわらない |
| 2026年の変更 | 賃金要件が10月に撤廃予定 | 130万円基準は引き続き存在 |
| 今後のポイント | 「年収」より週20時間が重要に | 扶養認定の収入基準に注意 |
つまり、単純に、
「106万円を超えたら社会保険」
「130万円を超えたら社会保険」
というわけではありません。
勤務先の規模や週の労働時間などによって、どちらの基準が関係するのかが変わります。
106万円の壁とは?
106万円の壁とは、一定の条件を満たすパート・アルバイトなどが勤務先の健康保険・厚生年金へ加入する目安として使われてきた金額です。
2026年9月までの主な条件は、
- 従業員数51人以上の勤務先
- 週の所定労働時間が20時間以上
- 所定内賃金が月額8万8,000円以上
- 学生ではない
- 2か月を超えて雇用される見込み
などです。
月額8万8,000円を年収に換算すると約105万6,000円になることから、「106万円の壁」と呼ばれています。
これらの条件を満たすと、自分の勤務先の健康保険・厚生年金に加入することになります。
2026年10月から106万円の壁が撤廃される?
ここが2026年の大きな変更点です。
厚生労働省は、2026年10月に月額8万8,000円以上という賃金要件を撤廃する予定としています。
つまり、いわゆる「106万円の壁」がなくなることになります。
ただし、
「106万円を超えても社会保険に入らなくてよくなる」という意味ではありません。
むしろ逆です。
賃金要件がなくなるため、対象となる勤務先で週20時間以上働いているかどうかがこれまで以上に重要になります。
そのため2026年10月以降は、
「年収を106万円未満に抑える」
という考え方より、
「週の所定労働時間を20時間未満にするか」
がポイントになります。
130万円の壁とは?
130万円の壁は、配偶者などの社会保険上の扶養に入れるかどうかに関係する基準です。
会社員の配偶者などで一定の条件を満たしている人は、社会保険の被扶養者となり、自分で健康保険料や年金保険料を負担しなくても済む場合があります。
しかし、原則として年収が130万円以上になると扶養から外れることになります。
勤務先の社会保険に加入しない場合は、自分で国民健康保険や国民年金などに加入する必要が出てきます。
その結果、保険料負担が発生して手取りが減る可能性があります。
これが「130万円の壁」です。
106万円と130万円はどちらが先に適用される?
ここが最もわかりにくいところです。
例えば年収120万円だったとしましょう。
「130万円以下だから扶養のままで大丈夫」
とは限りません。
勤務先が社会保険の適用対象で、週20時間以上などの加入条件を満たしていれば、130万円に達していなくても勤務先の健康保険・厚生年金へ加入することになります。
つまり、106万円側の社会保険加入条件に該当する人は、130万円まで扶養でいられるわけではありません。
反対に、勤務先の社会保険加入条件に該当しない場合は、130万円の壁が重要になってきます。
年収120万円ならどうなる?
具体例で考えてみましょう。
ケース1:従業員51人以上・週20時間以上
年収120万円で、
- 従業員51人以上
- 週20時間以上
- 学生ではない
などの条件を満たしている場合は、勤務先の社会保険へ加入する可能性が高くなります。
「130万円未満だから扶養」という判断にはなりません。
ケース2:社会保険の適用条件に該当しない
勤務先の規模や労働時間などの条件によって勤務先の社会保険の加入対象にならない場合は、130万円という扶養基準がポイントになります。
このように、同じ年収120万円でも働き方によって結果が違うのが重要なポイントです。
2026年10月以降はどう変わる?
2026年10月以降は「月額8万8,000円以上」という賃金要件が撤廃される予定です。
そのため、対象となる勤務先では、
週20時間以上働くか
が重要な基準になります。
例えば時給が低かったり、年収が106万円未満だったりしても、週20時間以上という条件などを満たせば勤務先の社会保険へ加入する可能性があります。
「106万円を超えないようにシフトを減らす」という従来の働き方調整は、意味合いが大きく変わることになります。
会社の規模も今後変わる
さらに注意したいのが会社の規模です。
2026年時点では主に従業員51人以上の企業が対象ですが、企業規模要件は段階的に縮小されます。
| 時期 | 対象となる企業規模 |
|---|---|
| 2027年9月まで | 51人以上 |
| 2027年10月~ | 36人以上 |
| 2029年10月~ | 21人以上 |
| 2032年10月~ | 11人以上 |
| 2035年10月~ | 企業規模要件を撤廃 |
最終的には、会社の規模にかかわらず社会保険の対象が広がっていく予定です。
そのため、「小さい会社だから106万円の壁は関係ない」と考えている方も、今後は注意が必要です。
130万円を一時的に超えたらすぐ扶養から外れる?
「忙しくて残業したら130万円を超えてしまった!」
というケースもあるでしょう。
一時的な収入増加については特例があります。
人手不足による労働時間の延長などで一時的に年収130万円以上となった場合、事業主が「一時的な収入増加」であることを証明することで、引き続き扶養として認められる場合があります。
厚生労働省によると、この仕組みは原則として連続2回まで利用できます。
ただし、「130万円を超えても必ず扶養でいられる」という制度ではありません。
恒常的に130万円以上の収入が見込まれる場合などは対象にならない可能性があります。
実際の扶養認定については加入している健康保険へ確認しましょう。
106万円・130万円は税金の壁ではない
ここも間違えやすいポイントです。
106万円の壁と130万円の壁は、基本的に社会保険に関する壁です。
所得税や住民税、配偶者控除などの「税金の壁」とは別に考える必要があります。
ニュースなどでは、
「○○万円の壁」
という言葉がまとめて使われることがありますが、それぞれ制度が異なります。
「税金がかかるか」と「社会保険の扶養から外れるか」を混同しないようにしましょう。
社会保険に入るのは損なの?
社会保険料を払うようになると、短期的には手取りが減る場合があります。
そのため「社会保険に入ったら損」と感じる方もいるでしょう。
しかし、厚生年金に加入すれば、将来受け取れる年金額が増える可能性があります。
また健康保険では、条件を満たせば病気やけがで仕事を休んだ際の傷病手当金など、保障が手厚くなるメリットがあります。
そのため、
「壁を1円でも超えたら損」
と単純に考えるのではなく、保険料負担と保障、今後の収入を含めて考えることが大切です。
106万円と130万円、どちらを意識すればいい?
まず確認したいのは次の順番です。
① 勤務先が社会保険の適用対象か
↓
② 週20時間以上働いているか
↓
③ 学生かどうかなど、その他の加入条件を満たしているか
↓
④ 勤務先の社会保険に入らない場合は130万円の扶養基準を確認
特に2026年10月以降は、106万円という「金額」だけを見て働く時間を調整するのではなく、週20時間という労働時間に注目することが重要です。
まとめ|106万円の壁と130万円の壁は仕組みが違う
106万円の壁と130万円の壁は、どちらも社会保険料の負担に関係しますが、仕組みが違います。
簡単にいうと、
106万円の壁 → 一定条件で勤務先の健康保険・厚生年金へ加入する目安
130万円の壁 → 配偶者などの社会保険上の扶養から外れる目安
です。
そして2026年は大きな転換点になります。
2026年10月には「月額8万8,000円以上(年収約106万円)」という賃金要件が撤廃される予定です。
そのため今後は「106万円を超えるか」よりも、「週20時間以上働くか」が重要になっていきます。
一方、130万円の扶養基準は引き続き存在します。
パートやアルバイトで働く方は年収だけを見るのではなく、勤務先の規模、週の労働時間、社会保険の加入条件をセットで確認しておきましょう。
※この記事は2026年9月時点の厚生労働省公表情報をもとにしています。制度変更や個別の扶養認定については、勤務先や加入している健康保険、日本年金機構などで最新情報をご確認ください。