パートやアルバイトで働く人にとって気になるのが「年収の壁」です。
なかでも、
「106万円の壁と130万円の壁は何が違う?」
「106万円の壁が撤廃されたらどうなる?」
「130万円までなら社会保険に入らなくていい?」
「結局、いくらまで働けば扶養のままでいられる?」
と疑問に思っている人も多いでしょう。
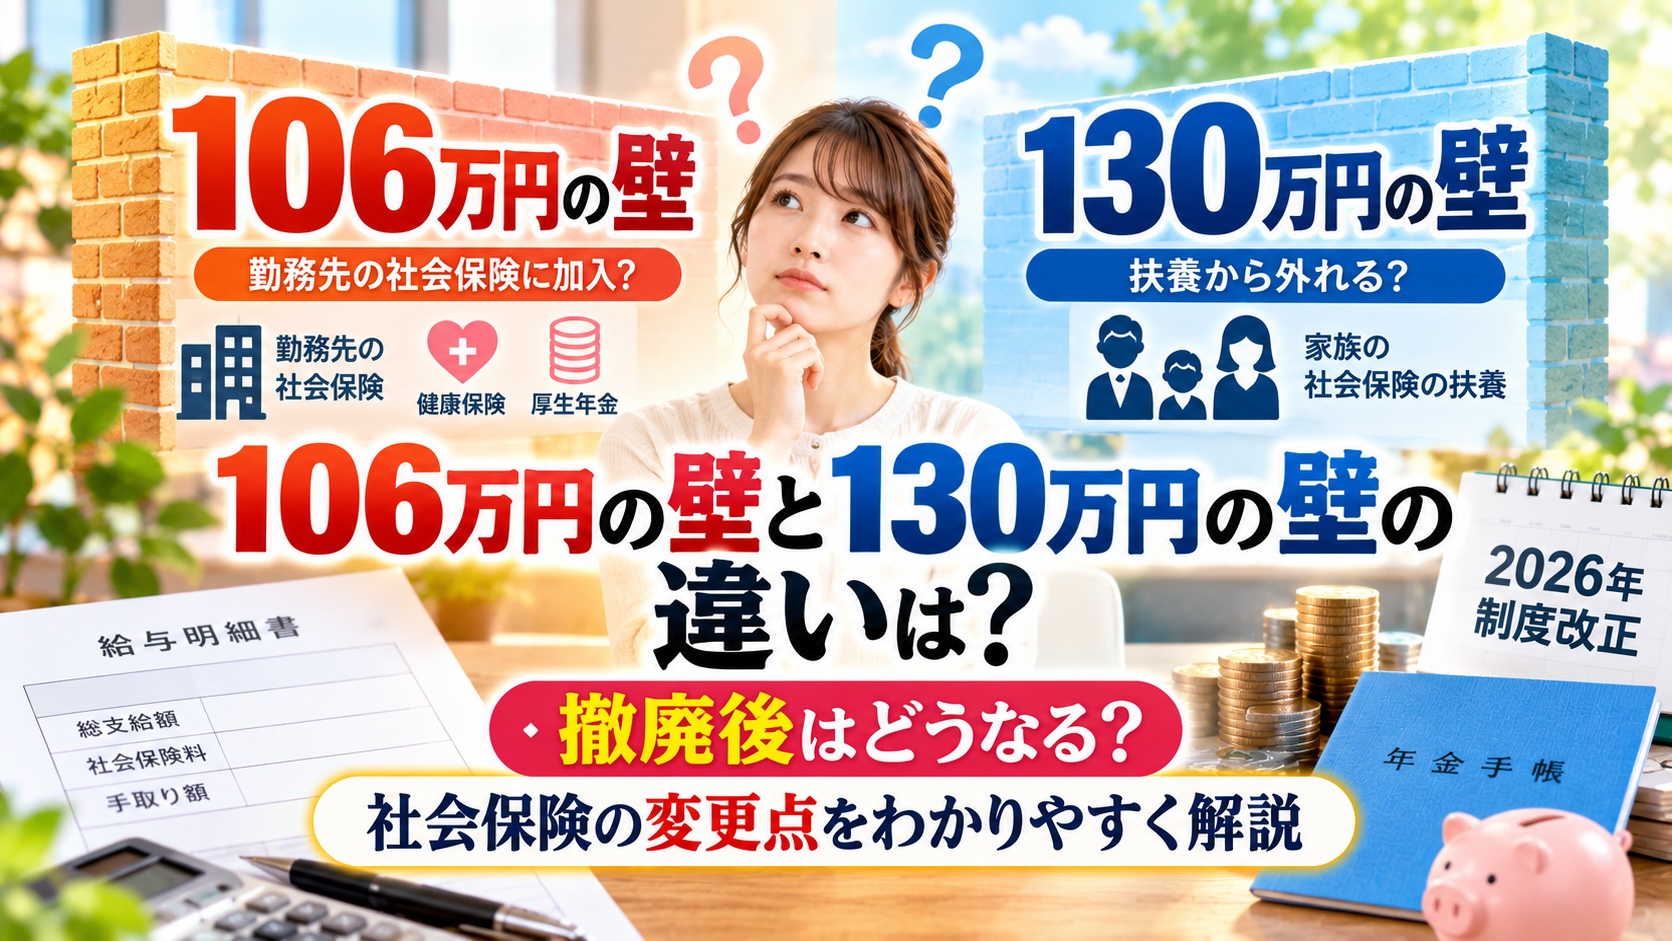
結論からいうと、106万円の壁と130万円の壁は、どちらも社会保険に関係しますが、判定の仕組みが違います。
さらに制度改正によって、いわゆる「106万円の壁」の原因となっていた賃金要件は撤廃されることが決まっています。
ただし、106万円の壁がなくなっても、130万円の壁まで自動的になくなるわけではありません。
この記事では、106万円の壁と130万円の壁の違いから、撤廃後にパート・アルバイトの働き方がどう変わるのかまで、わかりやすく解説します。
106万円の壁と130万円の壁の違いは?
まず、2つの違いを簡単に整理してみましょう。
| 比較 | 106万円の壁 | 130万円の壁 |
|---|---|---|
| 関係する制度 | 社会保険 | 社会保険の扶養 |
| 主な対象 | 一定条件の短時間労働者 | 配偶者などの社会保険上の扶養に入っている人 |
| 現行制度で重要な基準 | 週20時間以上、月額賃金8.8万円以上など | 年間収入130万円未満が原則 |
| 超えたら | 勤務先の健康保険・厚生年金に加入 | 原則として扶養から外れる |
| 今後 | 賃金要件などが撤廃へ | 別の制度なので基本的に残る |
特に重要なのは、**「106万円」と「130万円という金額だけで判断しない」**ことです。
106万円の壁は、実際には「年収が106万円を超えた瞬間に社会保険へ加入する」という単純な制度ではありません。
106万円の壁とは?
いわゆる「106万円の壁」とは、一定規模以上の企業などで働く短時間労働者が、一定の要件を満たすことで勤務先の健康保険・厚生年金保険の加入対象になることを指します。
従来は短時間労働者について、
- 週の所定労働時間が20時間以上
- 所定内賃金が月額8万8,000円以上
- 2か月を超える雇用の見込みがある
- 学生ではない
- 一定規模以上の企業などで働いている
といった条件が社会保険加入の判断に関係していました。
月額8万8,000円を年額に換算すると、およそ105万6,000円となります。
これが一般的に**「106万円の壁」**と呼ばれてきた理由です。
つまり106万円という数字そのものが法律上の年収基準として設定されているわけではありません。
130万円の壁とは?
130万円の壁は、106万円の壁とは仕組みが異なります。
こちらは主に、会社員などの配偶者や家族として健康保険の被扶養者になれるかどうかに関係する基準です。
原則として年間収入が130万円以上になると、社会保険上の扶養から外れることになります。
扶養から外れた場合は、勤務先の社会保険に加入するか、条件によっては国民健康保険・国民年金の保険料を自分で負担することになります。
そのため130万円付近で働いている人にとっては、手取りに大きな影響を与える可能性があります。
なお、60歳以上または一定の障害がある人については、一般的な130万円とは異なる収入基準があります。
106万円と130万円では何が一番違う?
最大の違いは、社会保険に加入する理由です。
106万円の壁は、
「自分の勤務先で社会保険の加入対象になるか」
という話です。
一方、130万円の壁は、
「配偶者などの社会保険上の扶養でいられるか」
という話です。
たとえば年収120万円だったとしても、勤務先で短時間労働者の社会保険加入要件を満たせば、自分自身が健康保険・厚生年金に加入することがあります。
「130万円未満なら絶対に扶養のまま」とは限らない点が重要です。
106万円の壁は撤廃される?
2025年に成立した年金制度改正法によって、短時間労働者に対する社会保険の適用はさらに拡大されることになりました。
大きな変更点の一つが、いわゆる106万円の壁につながっている月額8万8,000円以上という賃金要件の撤廃です。
さらに、勤務先の企業規模に関する要件も段階的に撤廃されます。
これによって将来的には、企業規模や月額賃金8万8,000円という条件よりも、**「週20時間以上働いているか」**が社会保険加入を考えるうえで非常に重要になります。
106万円の壁はいつ撤廃される?
ここは「2026年から完全になくなる」と誤解しないよう注意が必要です。
月額8万8,000円以上という賃金要件は、法律上、公布から3年以内に撤廃することとされています。
ただし、最低賃金の状況を踏まえて撤廃する仕組みになっています。
そのため、社会保険制度の変更は「2026年○月から全国一斉に106万円の壁が完全消滅」という単純なものではありません。
一方、企業規模要件については段階的に縮小され、最終的には撤廃される予定です。
制度が移行していく期間については、自分の勤務先がいつ対象になるのか確認する必要があります。
106万円の壁が撤廃されたらどうなる?
大きく変わるのが、パート・アルバイトの社会保険加入です。
これまでは、
「週20時間以上働いているけれど、月8万8,000円未満だから社会保険の対象にならない」
というケースがありました。
しかし賃金要件が撤廃されれば、月額8万8,000円という基準によって社会保険加入を避ける仕組みはなくなります。
企業規模要件の撤廃も進めば、これまで以上に多くのパート・アルバイトが勤務先の健康保険・厚生年金に加入することになります。
そのため今後は、
「年収106万円を超えないように働く」
という考え方から、
「週20時間未満にするか、社会保険に加入して働くか」
という考え方へ変わっていく可能性があります。
106万円の壁がなくなれば130万円まで扶養で働ける?
必ずしもそうではありません。
ここが今回の制度改正で特に間違えやすいポイントです。
「106万円の壁が撤廃される」
と聞くと、
「これからは130万円まで社会保険に入らず働ける」
と思ってしまうかもしれません。
しかし実際には逆方向の改正です。
106万円の壁の撤廃は、社会保険に加入しなくてよい年収の上限を106万円から130万円へ引き上げる制度ではありません。
短時間労働者への社会保険の適用範囲を広げるための改正です。
そのため条件を満たせば、年収130万円より低い段階で勤務先の社会保険に加入するケースは今後もあります。
130万円の壁も撤廃される?
106万円の壁に関する要件が撤廃されても、130万円の壁まで同時に撤廃されるわけではありません。
130万円の基準は、健康保険の被扶養者認定に関係する別の仕組みだからです。
ただし、短時間労働者への社会保険適用が広がっていけば、週20時間以上働く人については、130万円に達する前に勤務先の社会保険へ加入するケースが増えていきます。
結果として一部の人にとっては、130万円という数字よりも週の労働時間のほうが重要になっていくでしょう。
週20時間未満なら130万円まで扶養に入れる?
これも「必ず入れる」とは言い切れません。
勤務先で短時間労働者として社会保険の加入対象にならない場合でも、配偶者などの健康保険の被扶養者になるためには、被扶養者認定の条件を満たす必要があります。
原則として年間収入130万円未満であることなどが判断基準となります。
また、2026年4月からは被扶養者認定における年間収入の取り扱いについても変更が行われています。
そのため、
「週20時間未満+130万円未満なら絶対に扶養」
と単純に判断するのではなく、加入している健康保険の条件も確認することが大切です。
社会保険に入ると手取りは減る?
勤務先の社会保険に加入すると、給与から健康保険料や厚生年金保険料が差し引かれます。
そのため加入直後は、社会保険に加入する前より手取り額が減ることがあります。
これが「年収の壁」を意識して労働時間を減らす人がいる大きな理由です。
ただし、社会保険加入には負担だけでなくメリットもあります。
厚生年金に加入すれば将来受け取る年金額の増加につながります。
また、健康保険では一定の条件を満たせば傷病手当金や出産手当金などを受け取れる場合があります。
単純に「保険料を取られて損」と考えるのではなく、保障内容まで含めて判断する必要があります。
2026年10月から保険料調整制度もスタート
社会保険の適用拡大に伴う負担を軽減するため、2026年10月からは保険料調整制度も始まっています。
対象となる事業所で一定の条件を満たす短時間労働者について、健康保険料や厚生年金保険料の本人負担を一定期間軽減する仕組みです。
対象となる短時間労働者については、標準報酬月額12万6,000円以下などの条件があります。
社会保険加入によって急激に手取りが減ることを抑えるための措置なので、今後社会保険へ加入するパート・アルバイトは勤務先が制度の対象になるか確認しておくとよいでしょう。
税金の「年収の壁」とは別物
106万円・130万円の壁を考える際には、もう一つ注意点があります。
それは税金と社会保険を混同しないことです。
年収の壁には、
「所得税がかかるか」
「配偶者控除・配偶者特別控除はどうなるか」
「社会保険に加入するか」
など、異なる制度が混在しています。
106万円と130万円の壁は主に社会保険の話です。
税制上の扶養と社会保険上の扶養は別の制度なので、「税金の扶養から外れた=健康保険の扶養からも同時に外れる」とは限りません。
撤廃後は「年収」より「週20時間」に注目
今後の制度変更を理解するうえで覚えておきたいのが、週20時間という基準です。
短時間労働者に対する社会保険の適用拡大によって、賃金要件や企業規模要件がなくなっていけば、
「106万円を超えるかどうか」
だけを気にして働く意味は小さくなっていきます。
これからパート・アルバイトで働き方を考える場合は、
週に何時間働くのか
勤務先で社会保険の対象になるのか
配偶者などの健康保険の扶養条件を満たしているのか
を確認することが重要です。
106万円と130万円の壁の違いを簡単にいうと?
最後に簡単に整理しましょう。
106万円の壁
→一定条件を満たす短時間労働者が「勤務先の社会保険」に加入する目安として使われてきた言葉。
130万円の壁
→主に配偶者などの「社会保険上の扶養」から外れる収入基準。
そして今回の制度改正で重要なのは、
106万円の壁の賃金要件が撤廃されても、130万円の壁がそのまま消えるわけではない
ということです。
むしろ社会保険の適用範囲が広がるため、130万円になる前に勤務先の社会保険へ加入する人が増えると考えられます。
まとめ|106万円の壁と130万円の壁は撤廃後どうなる?
106万円の壁と130万円の壁は、どちらも社会保険に関係しますが意味は異なります。
106万円の壁は勤務先の健康保険・厚生年金への加入、130万円の壁は配偶者などの社会保険上の扶養に関係するものです。
制度改正によって、106万円の壁につながっていた月額8万8,000円以上という賃金要件は撤廃されることが決まっています。
企業規模要件についても段階的に撤廃されます。
ただし、106万円の壁がなくなる=130万円まで社会保険に入らなくてよくなる、という意味ではありません。
今後は「年収106万円」という数字以上に、週20時間以上働くかどうかが重要になっていきます。
パートやアルバイトで扶養内勤務を考えている人は、年収だけを見るのではなく、労働時間・勤務先の社会保険適用状況・被扶養者の認定条件を合わせて確認するようにしましょう。