「会社員になると保険料が安くなるって本当?」
「年収が同じなら、どちらがお得なの?」
このような疑問を持っている人も多いのではないでしょうか。
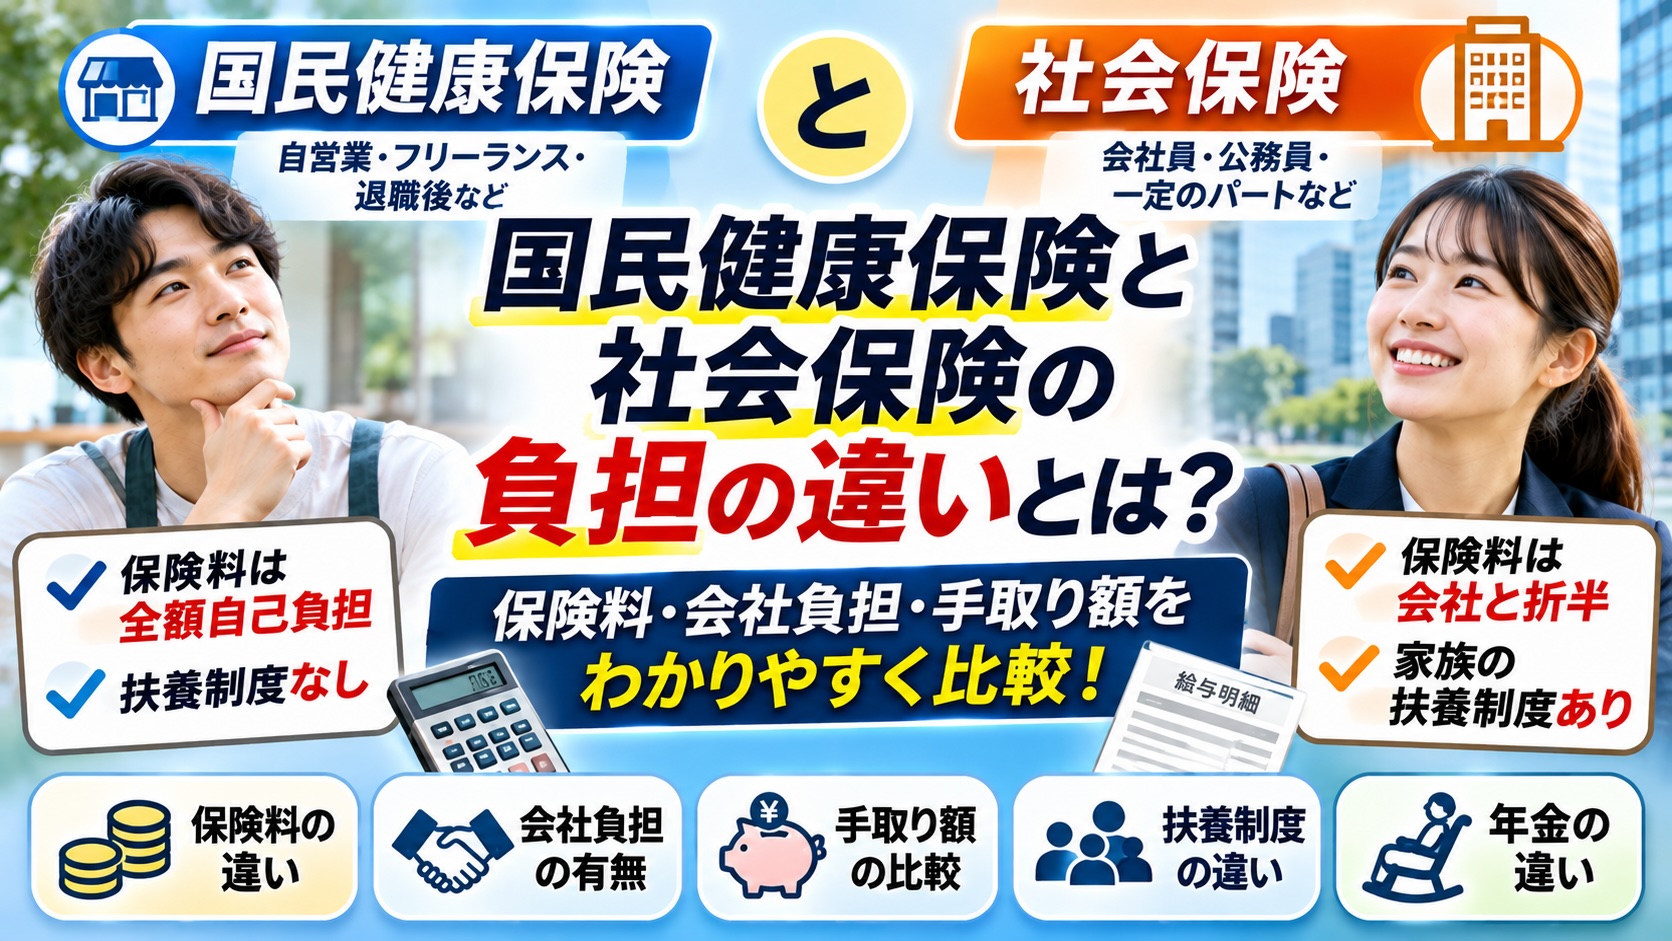
国民健康保険と社会保険は、どちらも病気やけがをしたときの医療費負担を軽くする公的な保険制度ですが、保険料の計算方法や負担する人に大きな違いがあります。
最も大きな違いは、国民健康保険は原則として加入者側が保険料を全額負担するのに対し、会社員などが加入する健康保険は会社と従業員が保険料を分担するという点です。
ただし、国民健康保険は前年の所得や世帯の加入人数などによって保険料が変わり、会社員の健康保険は給与や賞与などをもとに計算されます。
また、会社員の社会保険には厚生年金も含まれるため、健康保険料だけで比較すると実際の負担を正しく判断できない場合があります。
この記事では、国民健康保険と社会保険の負担の違いを、保険料・会社負担・扶養制度・年金・手取り額などの観点から初心者にもわかりやすく解説します。
国民健康保険と社会保険の違いとは?まずは基本を確認
国民健康保険と社会保険の負担を比較する前に、それぞれの仕組みを確認しておきましょう。
国民健康保険とは?
国民健康保険とは、主に自営業者やフリーランス、退職して会社の健康保険を脱退した人などが加入する公的医療保険です。
市区町村が運営する国民健康保険のほか、職業などに応じた国民健康保険組合もあります。
この記事では、主に市区町村の国民健康保険について解説します。
国民健康保険の保険料は、前年の所得や世帯の加入人数、自治体の保険料率などによって決まります。
また、保険料の支払いについては、原則として世帯主が納付義務を負います。
社会保険とは?
社会保険とは、本来、健康保険や厚生年金保険、介護保険、雇用保険、労災保険などを含む広い概念です。
ただし、日常会話では、会社員が加入する健康保険と厚生年金保険をまとめて「社会保険」と呼ぶことが多くあります。
この記事でも、主に会社員などが加入する健康保険・厚生年金保険を中心に比較します。
会社員の健康保険では、保険料を原則として会社と従業員が半分ずつ負担します。
厚生年金保険料についても、原則として会社と従業員が折半します。
国民健康保険と社会保険の負担の違いを比較表でチェック
| 比較項目 | 国民健康保険 | 会社員の健康保険・社会保険 |
|---|---|---|
| 主な加入者 | 自営業者、フリーランス、退職者など | 会社員、一定条件を満たすパートなど |
| 健康保険料の負担 | 原則として加入者側が全額負担 | 原則として会社と本人が折半 |
| 保険料の計算 | 前年所得や加入人数など | 標準報酬月額・標準賞与額など |
| 扶養制度 | 原則としてなし | 条件を満たす被扶養者の制度あり |
| 子どもの保険料 | 加入人数などが保険料に影響 | 被扶養者なら追加の健康保険料なし |
| 年金 | 原則として国民年金 | 原則として厚生年金 |
| 傷病手当金 | 市区町村国保では通常なし | 条件を満たせば支給 |
| 出産手当金 | 市区町村国保では通常なし | 条件を満たせば支給 |
| 保険料の地域差 | 自治体によって異なる | 加入する保険者などによって異なる |
このように、単純に毎月の健康保険料だけでなく、扶養家族の人数や年金、保障内容まで含めて比較することが大切です。
国民健康保険と社会保険はどちらの保険料負担が大きい?
結論からいうと、どちらの保険料負担が大きいかは、年収・年齢・家族構成・居住地などによって異なります。
ただし、同じ程度の収入で比較した場合、会社が健康保険料の半分を負担する会社員の健康保険は、本人の負担が軽くなるケースがあります。
一方、国民健康保険では会社負担がないため、加入者側が保険料を負担します。
国民健康保険は会社負担がない
市区町村の国民健康保険では、会社員の健康保険のような事業主との折半制度はありません。
そのため、保険料を自分たちで負担する必要があります。
ただし、国民健康保険には所得の低い世帯などを対象とした保険料軽減制度があり、必ずしもすべての人が高額な保険料を支払うわけではありません。
社会保険は会社が半分を負担する
会社員が加入する健康保険では、原則として保険料を会社と従業員が半分ずつ負担します。
例えば、健康保険料の総額が月3万円の場合、原則として会社が1万5,000円、従業員が1万5,000円を負担します。
ただし、これは健康保険料だけの例です。
実際の給与からは、厚生年金保険料や雇用保険料、所得税、住民税なども差し引かれる場合があります。
年収300万円なら国民健康保険と社会保険の負担はどれくらい違う?
具体的な金額で比較してみましょう。
ここでは、年収300万円の人を想定します。
ただし、国民健康保険は自治体や前年所得などで金額が変わるため、以下は制度の違いを理解するための例です。
会社員の健康保険料の例
仮に、次の条件で計算します。
-
年収300万円
-
月給25万円、賞与なし
-
標準報酬月額26万円
-
健康保険料率10%
-
40歳未満
-
会社と本人が折半
この場合、健康保険料の総額は月2万6,000円です。
そのうち本人負担は月1万3,000円になります。
| 項目 | 金額 |
|---|---|
| 健康保険料総額 | 月26,000円 |
| 会社負担 | 月13,000円 |
| 本人負担 | 月13,000円 |
| 本人の年間負担 | 156,000円 |
なお、これは仮定の保険料率を使用した概算です。実際の保険料率や標準報酬月額は加入先などによって異なります。
国民健康保険料の例
一方、市区町村の国民健康保険は、前年所得や世帯の加入人数、自治体の保険料率などを使って計算します。
そのため、年収300万円という情報だけでは正確な保険料を求められません。
例えば、仮に国民健康保険料が年間25万円と算定された場合、月平均では約2万833円になります。
| 項目 | 金額 |
|---|---|
| 国民健康保険料 | 年間250,000円(仮定) |
| 月平均の負担 | 約20,833円 |
| 会社負担 | なし |
| 加入者側の年間負担 | 250,000円 |
この仮定では、会社員の健康保険の本人負担より、国民健康保険の負担が年間9万4,000円大きくなります。
ただし、国民健康保険の25万円は実際の自治体で算出した金額ではありません。
また、会社員には厚生年金保険料、自営業者などには国民年金保険料の負担があるため、手取り額全体の比較では年金も含めて考える必要があります。
国民健康保険と社会保険は扶養家族の負担も違う
国民健康保険と会社員の健康保険では、家族の扱いにも大きな違いがあります。
特に、配偶者や子どもがいる世帯では、保険料の負担に差が出る場合があります。
国民健康保険には扶養制度がない
市区町村の国民健康保険には、会社員の健康保険のような被扶養者制度がありません。
そのため、収入のない配偶者や子どもも、それぞれ国民健康保険の加入者として扱われます。
例えば、夫婦と子ども2人の4人家族で、全員が国民健康保険に加入している場合、4人分の加入人数などが保険料の計算に影響します。
ただし、未就学児の均等割軽減など、一定の負担軽減制度があります。
社会保険は扶養家族が増えても健康保険料が増えない場合がある
会社員の健康保険には、被扶養者制度があります。
例えば、配偶者や子どもが一定の条件を満たして被扶養者になれば、その家族について追加の健康保険料は原則として発生しません。
つまり、同じ収入であれば、扶養家族が多い世帯ほど会社員の健康保険が有利になる場合があります。
ただし、扶養に入れるかどうかは、収入や生計維持関係などの条件によって判断されます。
国民健康保険と社会保険は年金の負担も違う
保険料を比較するときに注意したいのが、年金制度の違いです。
国民健康保険に加入する自営業者などは、原則として国民年金に加入します。
一方、会社員などは厚生年金に加入するため、健康保険料とは別に厚生年金保険料が発生します。
国民年金は原則として定額
国民年金の第1号被保険者は、原則として毎月定額の保険料を納めます。
2026年度の国民年金保険料は、月額17,920円です。
ただし、所得が少ない場合などには、免除や納付猶予の制度があります。
厚生年金は給与に応じて保険料が変わる
厚生年金保険料は、標準報酬月額や標準賞与額に保険料率を掛けて計算します。
保険料率は18.3%で、原則として会社と従業員が半分ずつ負担します。
例えば、標準報酬月額26万円で賞与がない場合、本人の厚生年金保険料は月額23,790円です。
国民年金より毎月の本人負担が大きくなる場合もありますが、厚生年金に加入すると、将来は老齢基礎年金に加えて老齢厚生年金を受け取れる仕組みがあります。
したがって、年金については保険料の安さだけでなく、将来受け取れる年金額も含めて考えることが重要です。
国民健康保険と社会保険の保障内容の違い
国民健康保険と会社員の健康保険は、病気やけがで医療機関を受診したときの基本的な医療給付に共通点があります。
しかし、仕事を休んだときの所得保障には違いがあります。
| 保障内容 | 市区町村の国民健康保険 | 会社員の健康保険 |
|---|---|---|
| 医療費の保険給付 | あり | あり |
| 高額療養費制度 | あり | あり |
| 出産育児一時金 | あり | あり |
| 傷病手当金 | 通常なし | 条件付きであり |
| 出産手当金 | 通常なし | 条件付きであり |
傷病手当金の違い
会社員の健康保険には、病気やけがで働けず、給与が支払われない場合などに利用できる傷病手当金があります。
一定の条件を満たせば、休業中の生活を支える給付を受けられます。
一方、市区町村の国民健康保険では、傷病手当金は通常ありません。
そのため、自営業者やフリーランスの場合は、病気で働けなくなったときの生活費を別途準備しておくことが重要です。
出産手当金の違い
会社員の健康保険では、被保険者本人が出産のために仕事を休み、給与が支払われない場合などに、出産手当金を受け取れることがあります。
一方、市区町村の国民健康保険では、通常、出産手当金の制度はありません。
ただし、出産育児一時金は、どちらの健康保険にも設けられています。
国民健康保険から社会保険に切り替えると負担はどうなる?
自営業者から会社員になったり、パート勤務で社会保険の加入条件を満たしたりすると、国民健康保険から会社員の健康保険に切り替わることがあります。
この場合、本人が負担する健康保険料が安くなるケースもあります。
特に、扶養家族がいる場合は、会社員の健康保険に切り替えることで家族全体の保険料負担が軽くなる可能性があります。
ただし、厚生年金保険料も発生するため、給与から差し引かれる社会保険料の総額が必ず安くなるとは限りません。
また、会社の健康保険に加入した場合は、国民健康保険の脱退手続きが必要になることがあります。
手続きを忘れると、保険料の請求が続く場合があるため注意しましょう。
退職後は国民健康保険と任意継続のどちらがお得?
会社を退職した場合、健康保険の選択肢として国民健康保険と任意継続があります。
任意継続とは、一定の条件を満たすことで、退職前の健康保険に引き続き加入できる制度です。
ただし、任意継続では原則として会社負担がなくなり、本人が保険料を全額負担します。
一方、国民健康保険では、前年所得や加入人数などによって保険料が決まります。
退職後は収入が減っても、前年所得が高ければ国民健康保険料が高くなる場合があります。
そのため、退職時には国民健康保険と任意継続の保険料を比較することが大切です。
なお、家族の健康保険の被扶養者になれる場合は、それも選択肢になります。
国民健康保険と社会保険の負担に関するよくある質問
Q1. 国民健康保険と社会保険はどっちが安いですか?
年収や家族構成、居住地などによって異なります。
会社員の健康保険は会社が保険料の半分を負担するため、本人の健康保険料が安くなるケースがあります。
ただし、厚生年金保険料なども含めた総負担で比較する必要があります。
Q2. 年収200万円なら国民健康保険と社会保険はどちらがお得ですか?
年収200万円という情報だけでは判断できません。
国民健康保険は前年所得や自治体などによって保険料が変わります。
一方、会社員の健康保険は標準報酬月額や加入先の保険料率などによって決まります。
Q3. 国民健康保険はなぜ高いと感じるのですか?
会社員の健康保険のような事業主負担がないことや、前年所得をもとに計算されることなどが理由として考えられます。
また、国民健康保険には会社員の健康保険のような扶養制度がないため、家族の加入人数が増えると保険料が高くなる場合があります。
Q4. パートでも社会保険に加入できますか?
はい。勤務先の規模や労働時間、賃金など、一定の条件を満たす場合は社会保険の加入対象になります。
社会保険の適用範囲は制度改正によって変わるため、最新の加入条件を確認することが大切です。
Q5. 国民健康保険と社会保険は自分で選べますか?
原則として自由に選べるわけではありません。
勤務先や働き方などによって加入する制度が決まります。
会社の健康保険の加入要件を満たす場合は、原則としてその健康保険に加入する必要があります。
Q6. 40歳になると保険料の負担は増えますか?
40歳から64歳までの人は、原則として介護保険料の負担が発生します。
会社員の健康保険では、介護保険料も原則として会社と本人が分担します。
市区町村の国民健康保険では、介護保険分が国民健康保険料に含まれます。
まとめ:国民健康保険と社会保険の負担は会社負担と扶養制度が大きな違い
今回は、国民健康保険と社会保険の負担の違いについて解説しました。
主な違いをまとめると、次のようになります。
-
国民健康保険: 原則として加入者側が保険料を全額負担する
-
会社員の健康保険: 原則として会社と本人が保険料を折半する
-
国民健康保険: 扶養制度がなく、世帯の加入人数が保険料に影響する
-
会社員の健康保険: 条件を満たす被扶養者について追加の健康保険料がかからない
-
年金制度: 自営業者などは原則として国民年金、会社員などは厚生年金に加入する
特に注目したいのは、会社員の健康保険には会社負担と扶養制度があるという点です。
一方、国民健康保険には所得に応じた軽減制度などもあるため、必ずしもすべての人にとって会社員の健康保険が安いとは限りません。
国民健康保険と社会保険のどちらの負担が大きいかを判断するには、健康保険料だけでなく、年金・扶養家族・保障内容まで含めて比較することが大切です。
※本記事は2026年11月時点の制度を基本として説明しています。保険料率や加入条件は年度・自治体・保険者によって異なります。正確な金額は、お住まいの自治体、加入先の健康保険、または日本年金機構の最新情報をご確認ください。