台風や集中豪雨、線状降水帯などによる大雨で住宅が浸水したニュースを見ると、
「洪水になったら火災保険は使えるの?」
「火災保険なのに水害も補償される?」
「水災と洪水って何が違うの?」
と疑問に思いますよね。
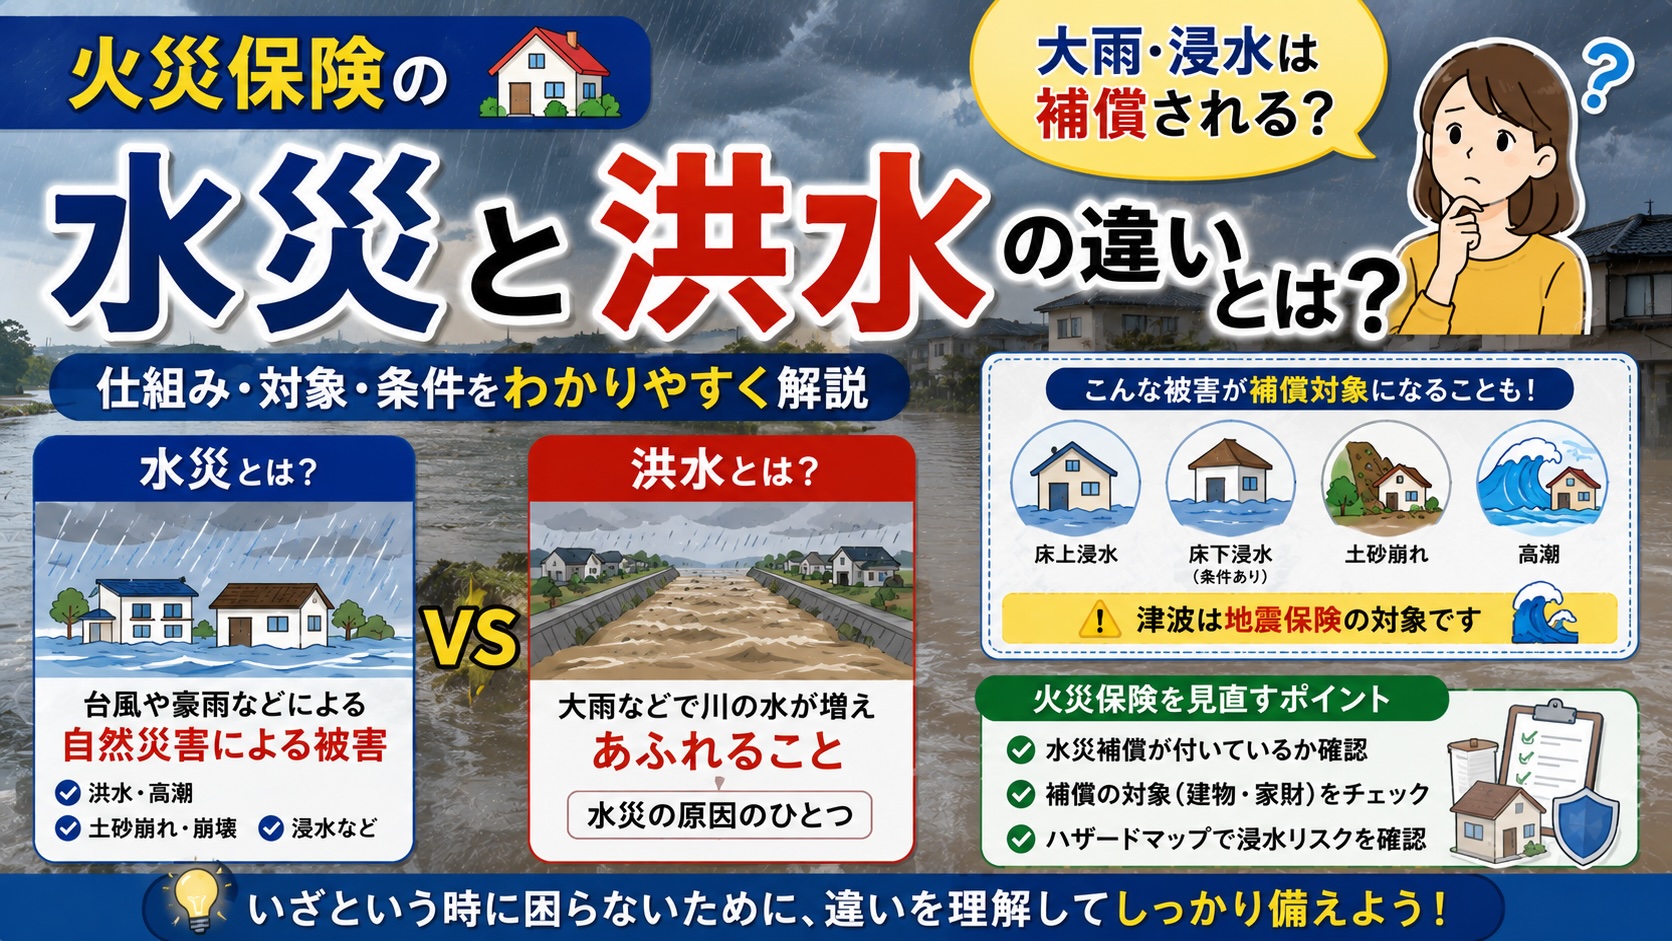
名前だけを見ると少し分かりにくいのですが、結論からいうと、「水災」は火災保険における補償区分の一つとして使われる言葉で、「洪水」は水災の原因となる災害の一つと考えると分かりやすいでしょう。
つまり、
洪水によって自宅が浸水 → 火災保険の「水災補償」の対象になる可能性がある
という関係です。
ただし、火災保険に入っていれば、すべての洪水・浸水被害が自動的に補償されるわけではありません。
今回は、火災保険の水災と洪水の違い、床上浸水・床下浸水、大雨や土砂崩れによる被害がどこまで補償されるのかを初心者向けに解説します。
火災保険の「水災」と「洪水」の違い
まず違いを簡単に整理してみましょう。
| 水災 | 洪水 | |
|---|---|---|
| 意味 | 火災保険の補償区分として使われる言葉 | 河川の水が増えてあふれるなどの災害 |
| 原因 | 台風・豪雨など | 大雨などによる河川の増水・氾濫 |
| 火災保険との関係 | 補償そのもの | 水災補償の対象原因の一つ |
| 被害例 | 浸水、土砂崩れなど | 河川氾濫による住宅浸水など |
つまり、
水災 > 洪水
というイメージです。
水災という大きなカテゴリーの中に、洪水などによる被害が含まれると考えると理解しやすくなります。
そもそも火災保険の「水災」とは?
「火災保険なのに水の災害?」
と不思議に感じる人もいるでしょう。
火災保険は、名前に「火災」と付いていますが、商品・契約内容によって火事以外にもさまざまな事故を補償します。
たとえば、
落雷
風災
雹災
雪災
水災
水濡れ
などです。
その中で水災は、一般的に台風や暴風雨、豪雨などによる洪水・高潮・土砂崩れなどによって建物や家財が受けた損害を補償するものです。
ただし、水災補償を外せるタイプの商品もあります。
そのため、
「火災保険に加入している=水災も絶対補償される」
とは限りません。
まず自分の契約に「水災」が含まれているか確認することが重要です。
洪水とは?
洪水は、大雨などによって河川の水量が増加し、普段より著しく水位が高くなったり、水が堤防を越えたりして周囲へ広がったりする現象です。
たとえば台風による大雨で、
川が増水
↓
堤防から水があふれる
↓
住宅街へ水が流れ込む
↓
自宅が床上浸水
となったケースです。
この場合、火災保険に水災補償が付いていて、さらに契約で定められた支払条件を満たしていれば、保険金を受け取れる可能性があります。
大雨で家が浸水したら火災保険は使える?
使える可能性があります。
たとえば、
集中豪雨で近くの川が氾濫して自宅が浸水した
というケース。
火災保険に水災補償が付いていれば、建物の損害について補償対象になる可能性があります。
家財も補償対象として契約していれば、
テレビ
冷蔵庫
洗濯機
家具
などが浸水して壊れた場合も補償対象になる可能性があります。
ただし、
建物だけ契約
している場合は、家財の損害が補償されないことがあります。
逆に家財だけを契約しているケースもあります。
「家が浸水したから全部補償される」と考えるのではなく、建物・家財のどちらを保険の対象にしているかを確認しましょう。
床上浸水なら火災保険は使える?
水災補償では、床上浸水が支払条件の一つとして設定されている商品があります。
一般に床上浸水とは、建物の床より上まで浸水した状態を指します。
たとえば、
玄関から泥水が入った
リビングまで水につかった
畳やフローリングが水没した
といったケースです。
床上浸水になると、
床材
壁
断熱材
電気設備
家具・家電
など広い範囲に被害が出る可能性があります。
そのため被害額が非常に大きくなることもあります。
床下浸水は補償されない?
ここは注意したいポイントです。
「床下まで水が来たから水災保険が使える!」
とは限りません。
水災補償では商品によって、
床上浸水
または、
地盤面から一定以上の浸水
あるいは、
損害割合が一定以上
など、保険金の支払条件が定められていることがあります。
そのため床下浸水でも条件を満たせば対象になる場合がある一方、単に床下へ少量の水が入っただけでは支払い条件を満たさない可能性があります。
保険会社・商品・契約時期によって条件が異なるため、約款や契約内容を確認してください。
水災補償では「45cm」がよく出てくる?
火災保険の水災について調べると、
「地盤面から45cm」
という数字を目にすることがあります。
一部の火災保険では、水災の保険金支払条件として、
床上浸水
または
地盤面より45cmを超える浸水
などが設定されています。
ただし、すべての火災保険が一律に「45cm」で決まっているわけではありません。
商品によって補償条件は異なります。
そのため、
「44cmなら絶対出ない」「45cmなら絶対出る」
と一律に判断するのは避けましょう。
契約している保険会社へ確認することが大切です。
川が氾濫していなくても水災になる?
可能性があります。
近くに大きな川がない地域でも、豪雨による浸水被害は発生します。
代表的なのが内水氾濫です。
大雨によって下水道や排水設備の処理能力を超えると、水を排出できなくなり、市街地へ水があふれることがあります。
たとえば、
短時間に猛烈な雨
↓
下水道で処理できない
↓
道路が冠水
↓
住宅へ水が流れ込む
というケースです。
河川の氾濫がなくても、火災保険の水災補償の対象となる可能性があります。
「家の近くに川がないから水災補償は必要ない」と簡単に判断できない理由の一つです。
土砂崩れも水災補償になる?
意外に思われるかもしれませんが、大雨などによる土砂崩れは水災補償の対象となる場合があります。
たとえば台風による大雨で自宅裏の斜面が崩れ、
土砂が家へ流れ込んだ
外壁が壊れた
住宅が大きく損傷した
といったケースです。
「水が家に入っていないから水災ではない」
と思ってしまいそうですが、保険上の「水災」は一般的な言葉の「水害」より広い範囲を指す場合があります。
土砂災害警戒区域などに住んでいる人は、特に確認しておきたいポイントです。
高潮も水災になる?
高潮による損害も、火災保険の水災補償の対象となる場合があります。
高潮とは、台風や低気圧などによって海面が通常より高くなり、海水が陸地へ入り込む現象です。
海岸付近では、
台風接近
気圧低下
強風
などが重なることで、大規模な浸水被害が発生することがあります。
河川の洪水だけでなく、海から来る水の被害にも注意が必要です。
津波は水災補償になる?
ここは非常に重要です。
津波による損害は、通常の火災保険の水災補償では基本的に対象になりません。
なぜなら津波は地震・噴火またはこれらによる津波に関係する災害だからです。
津波による建物・家財の損害に備えるには、一般的に地震保険が関係します。
つまり、
大雨で川が氾濫 → 水災
台風で高潮 → 水災
大雨で土砂崩れ → 水災
地震による津波 → 地震保険
と整理すると分かりやすいでしょう。
水災と「水濡れ」はまったく違う!
火災保険で特に間違えやすいのが、
水災
と
水濡れ
です。
名前は似ていますが、原因が違います。
水災
自然災害による水の被害など。
たとえば、
洪水
高潮
豪雨による浸水
土砂崩れ
などです。
水濡れ
給排水設備の事故などによって発生する水の被害です。
たとえばマンションで、
上の階から水が漏れて天井が濡れた
給水管が破損して部屋が水浸しになった
といったケース。
つまり、
外から来る大雨・洪水など → 水災
給排水設備などの事故 → 水濡れ
と覚えると分かりやすいでしょう。
「風災」と「水災」の違いは?
台風では、風と雨の両方で被害が発生することがあります。
たとえば、
強風で屋根瓦が飛んだ
→ 風災として扱われる可能性
一方、
台風の豪雨で川が氾濫して床上浸水した
→ 水災として扱われる可能性
があります。
同じ台風でも、何が原因で建物が壊れたのかによって補償区分が変わるわけです。
大雨で雨漏りしたら水災?
これも勘違いしやすいところです。
大雨の日に雨漏りしたからといって、必ず水災になるわけではありません。
たとえば、
台風の強風で屋根が破損
↓
そこから雨水が入り込む
という場合は、風災による損害として判断される可能性があります。
一方、建物の老朽化によって以前から屋根に隙間があり、そこから雨水が入った場合は、補償対象にならない可能性があります。
火災保険は基本的に、経年劣化そのものを補償する保険ではありません。
マンションでも水災補償は必要?
「マンションだから洪水は関係ない」
と思う人もいるかもしれません。
確かに10階や20階など高層階の部屋なら、洪水で室内まで水が来る可能性は低くなります。
しかし、
1階・低層階
地下駐車場
地下設備
などは浸水リスクがあります。
またマンションでは建物全体の保険と、自分の専有部分・家財にかける保険が分かれていることがあります。
自分の部屋が何階にあるのか、ハザードマップ上でどの程度の浸水が想定されているのかを確認して判断するとよいでしょう。
火災保険の水災補償は外してもいい?
水災補償を付けるかどうかは、住んでいる場所のリスクによって考える必要があります。
確認したいのが自治体のハザードマップです。
ハザードマップでは、
洪水浸水想定区域
想定浸水深
土砂災害警戒区域
高潮浸水想定区域
などを確認できる場合があります。
たとえば、
「川から遠いから大丈夫」
と思っていても、実際には内水氾濫のリスクがあるかもしれません。
反対に、高台のマンション上層階などでは水災リスクが比較的低いケースもあります。
保険料だけで決めず、自宅の災害リスクと失った場合の負担額を考えて判断することが重要です。
洪水で車が水没したら火災保険は使える?
基本的に、自動車そのものは住宅の火災保険の対象ではありません。
洪水で車が水没した場合は、自動車保険の車両保険が関係します。
たとえば台風・豪雨による洪水で車が水没した場合、契約している車両保険の補償対象となる可能性があります。
ただし契約内容によって異なるため、自動車保険を確認してください。
賃貸住宅でも水災補償は必要?
賃貸住宅の場合、建物自体は大家さんが保険をかけているケースが一般的です。
しかし、入居者が所有する、
テレビ
パソコン
冷蔵庫
家具
衣類
などは大家さんの財産ではありません。
洪水で自分の家財が水没した場合に備えるには、自分が加入する火災保険の家財補償が重要になります。
賃貸だから水災は関係ないとは限りません。
洪水で被害を受けたらまず何をする?
大雨で自宅が浸水した場合は、まず身の安全を確保してください。
水が引いたあと、可能であれば片付ける前に被害状況を記録します。
- 安全を確認する
- 建物全体の被害を写真・動画で撮影する
- 浸水した高さが分かる写真を残す
- 壊れた家具・家電を撮影する
- 保険会社や代理店へ連絡する
- 修理業者から見積書を取る
- 自治体で罹災証明書の申請を確認する
特に写真は重要です。
片付けを急いで家財をすべて捨ててしまうと、後から被害状況を確認しにくくなることがあります。
安全上すぐ処分する必要がある場合でも、可能な範囲で写真を残しておきましょう。
火災保険の水災についてよくある質問
Q. 洪水は火災保険で補償される?
火災保険に水災補償が付いていて、契約上の支払条件を満たしていれば補償される可能性があります。
Q. 床下浸水でも保険金は出る?
契約内容や損害状況によります。床上浸水や一定以上の浸水、一定割合以上の損害などを支払条件としている商品もあるため、保険会社へ確認してください。
Q. 大雨による土砂崩れは?
水災補償の対象になる場合があります。
Q. 津波は水災ですか?
通常の火災保険の水災補償ではなく、地震保険が関係します。地震・噴火またはこれらによる津波を原因とする損害は、通常の火災保険だけでは補償されない点に注意が必要です。
Q. 水災と水濡れの違いは?
水災は洪水・高潮・土砂崩れなどの自然災害による被害、水濡れは給排水設備の事故などによる被害という違いがあります。
Q. 火災保険に入っていれば水災は必ず付いている?
いいえ。水災補償を外した契約もあります。保険証券や契約内容を確認してください。
まとめ|「洪水」は災害、「水災」は火災保険の補償区分と考えると分かりやすい
火災保険の「水災」と「洪水」は同じ意味ではありません。
簡単に整理すると、
水災
→ 火災保険における補償区分として使われる言葉
洪水
→ 大雨などによる河川の増水・氾濫などの災害
という違いがあります。
そのため、
洪水によって自宅が浸水し、水災補償の条件を満たした場合に火災保険で補償される可能性がある
という関係になります。
また、水災補償は洪水だけではありません。
豪雨による浸水
高潮
大雨による土砂崩れ
なども対象となる場合があります。
一方で、
津波 → 地震保険
給排水設備からの漏水 → 水濡れ
台風の強風による屋根破損 → 風災
など、似ているようで補償区分が違うケースもあります。
そして最も注意したいのが、
「火災保険に入っているから洪水も大丈夫」とは限らないこと。
水災補償が付いているか、建物だけでなく家財も対象になっているか、どのような支払条件になっているかを確認しておきましょう。
大雨が降ってから保険証券を探すのではなく、平常時にハザードマップと火災保険をセットで確認しておくことが大切です。