年末調整や確定申告の時期になると、このような疑問を持つ人も多いのではないでしょうか。
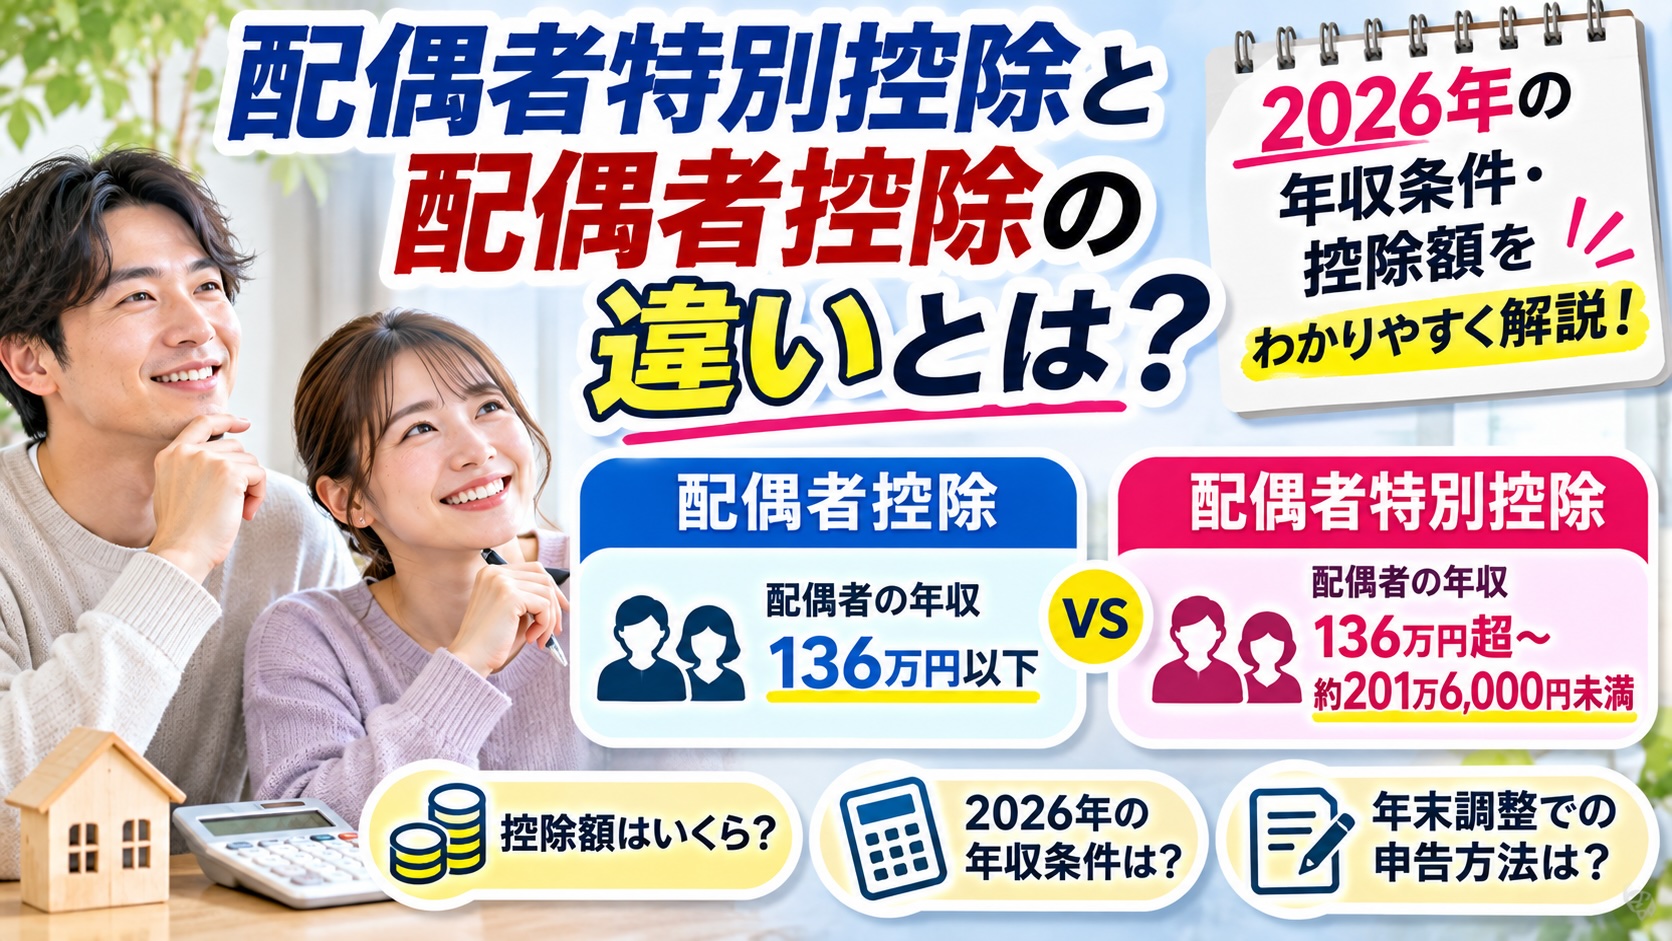
配偶者控除と配偶者特別控除は、どちらも配偶者がいる人の所得税を軽減する制度ですが、対象となる配偶者の所得条件が異なります。
さらに、2025年の税制改正によって所得要件が変更され、2026年の年末調整でも新しい基準が適用されます。
結論からいうと、配偶者の給与年収が123万円以下なら配偶者控除、123万円を超えても一定の条件を満たせば配偶者特別控除の対象になります。
この記事では、配偶者控除と配偶者特別控除の違いを比較表で整理し、2026年の年収条件、控除額、150万円・160万円の壁との関係、年末調整での申告方法についてわかりやすく解説します。
配偶者特別控除と配偶者控除の違いとは?
配偶者控除と配偶者特別控除の最大の違いは、配偶者の所得金額です。
配偶者控除は、配偶者の所得が一定額以下の場合に受けられる制度です。
一方、配偶者特別控除は、配偶者控除の所得条件を超えた場合でも、一定の範囲内で控除を受けられる制度です。
配偶者控除と配偶者特別控除の比較表
| 比較項目 | 配偶者控除 | 配偶者特別控除 |
|---|---|---|
| 対象となる配偶者の合計所得金額 | 58万円以下 | 58万円超〜133万円以下 |
| 給与収入だけの場合の年収目安 | 123万円以下 | 123万円超〜約201万6,000円未満 |
| 控除を受ける人の所得制限 | 合計所得1,000万円以下 | 合計所得1,000万円以下 |
| 最大控除額(所得税) | 38万円 | 38万円 |
| 配偶者の所得が増えた場合 | 所得要件を超えると対象外 | 一定額を超えると段階的に減少 |
| 併用 | できない | できない |
※控除額は、控除を受ける本人の所得や配偶者の年齢などによって異なります。
例えば、妻がパートで働き、夫が配偶者に関する控除を受ける場合を考えてみましょう。
妻の給与年収が120万円なら、原則として配偶者控除の対象です。
一方、妻の給与年収が150万円なら、配偶者控除ではなく、配偶者特別控除の対象になります。
ただし、夫の合計所得金額が1,000万円を超える場合は、どちらの控除も受けられません。
配偶者控除とは?2026年は年収123万円以下が目安
配偶者控除とは、納税者に所得の少ない配偶者がいる場合に、所得税の計算上、一定額を所得から差し引ける制度です。
2025年の税制改正によって、配偶者の合計所得金額の条件が48万円以下から58万円以下に引き上げられました。
給与収入だけの場合は、給与所得控除の最低保障額65万円を差し引くため、給与年収123万円以下が目安になります。
配偶者控除を受ける主な条件
配偶者控除を受けるには、原則として次の条件を満たす必要があります。
-
民法上の配偶者であること
-
生計を一にしていること
-
配偶者の年間合計所得金額が58万円以下であること
-
控除を受ける本人の合計所得金額が1,000万円以下であること
-
青色事業専従者として給与を受けていないことなど、所定の条件を満たすこと
なお、内縁関係の場合は、原則として配偶者控除の対象になりません。
配偶者控除はいくら受けられる?
控除を受ける本人の合計所得金額が900万円以下で、配偶者が70歳未満の場合、所得税の配偶者控除額は38万円です。
配偶者が70歳以上の老人控除対象配偶者に該当する場合は、最大48万円になります。
ただし、38万円の控除があるからといって、税金が38万円安くなるわけではありません。
所得から38万円を差し引く制度なので、実際に減る税金は本人の税率などによって異なります。
【重要】2026年は「123万円」から「136万円」に変更!
ここは特に注意したいポイントです。
2025年分の配偶者控除は給与年収123万円以下が目安でしたが、2026年分は税制改正によって136万円以下に引き上げられています。
2026年12月1日に施行され、2026年分の所得税から適用される改正です。したがって、記事冒頭の123万円という基準は2025年分のものであり、2026年分については以下の新しい基準で判断してください。
| 比較項目 | 2025年分 | 2026年分 |
|---|---|---|
| 配偶者控除の所得上限 | 58万円 | 62万円 |
| 給与収入だけの場合の年収上限 | 123万円 | 136万円 |
| 配偶者特別控除の所得範囲 | 58万円超〜133万円以下 | 62万円超〜133万円以下 |
| 配偶者特別控除の最大控除額 | 38万円 | 38万円 |
この変更によって、例えば給与年収130万円の配偶者がいる場合、2025年分は配偶者特別控除の対象でしたが、2026年分は配偶者控除の対象になります。
配偶者特別控除とは?年収136万円を超えても受けられる
配偶者特別控除は、配偶者の所得が配偶者控除の基準を超えた場合でも、一定の範囲内で税負担を軽減できる制度です。
2026年分は、配偶者の合計所得金額が62万円を超え133万円以下の場合に対象となります。
配偶者の所得が増えるにつれて、控除額が段階的に減少する仕組みです。
2026年分の配偶者特別控除額一覧
以下は所得税の控除額です。左端は配偶者の「年収」ではなく、給与所得控除などを差し引いた後の「合計所得金額」を示しています。
| 配偶者の合計所得金額 | 本人900万円以下 | 本人900万円超〜950万円 | 本人950万円超〜1,000万円 |
|---|---|---|---|
| 62万円超〜95万円 | 38万円 | 26万円 | 13万円 |
| 95万円超〜100万円 | 36万円 | 24万円 | 12万円 |
| 100万円超〜105万円 | 31万円 | 21万円 | 11万円 |
| 105万円超〜110万円 | 26万円 | 18万円 | 9万円 |
| 110万円超〜115万円 | 21万円 | 14万円 | 7万円 |
| 115万円超〜120万円 | 16万円 | 11万円 | 6万円 |
| 120万円超〜125万円 | 11万円 | 8万円 | 4万円 |
| 125万円超〜130万円 | 6万円 | 4万円 | 2万円 |
| 130万円超〜133万円 | 3万円 | 2万円 | 1万円 |
| 133万円超 | 0円 | 0円 | 0円 |
この表からわかるように、配偶者の所得が増えても、控除額がすぐにゼロになるわけではありません。
また、本人の合計所得金額が900万円以下の場合、配偶者の合計所得金額が95万円以下なら、配偶者特別控除でも最大38万円の控除を受けられます。
配偶者控除と配偶者特別控除はどちらがお得?
実は、配偶者控除のほうが必ずお得というわけではありません。
控除を受ける本人の合計所得金額が900万円以下の場合、一般の配偶者控除も、最大額の配偶者特別控除も38万円です。
例えば、2026年分について次のようなケースを考えてみましょう。
| 配偶者の給与年収 | 対象となる控除 | 控除額の例 |
|---|---|---|
| 120万円 | 配偶者控除 | 38万円 |
| 130万円 | 配偶者控除 | 38万円 |
| 150万円 | 配偶者特別控除 | 38万円 |
| 160万円 | 配偶者特別控除 | 38万円 |
| 170万円 | 配偶者特別控除 | 36万円 |
※給与収入のみ、本人の合計所得金額900万円以下、配偶者70歳未満を想定した2026年分所得税の例です。
つまり、配偶者の年収が136万円を超えても、すぐに世帯の税負担が大きく増えるわけではありません。
ただし、配偶者本人の所得税や社会保険料、勤務先の配偶者手当などは別に考える必要があります。
配偶者控除と「年収の壁」はどう関係する?
配偶者控除を考える際に混同しやすいのが、「年収の壁」です。
年収の壁には、所得税に関係するものと社会保険に関係するものがあります。
136万円の壁は配偶者控除の基準
2026年分では、給与収入だけの配偶者について、年収136万円以下が配偶者控除の目安になります。
136万円を超えた場合でも、条件を満たせば配偶者特別控除を受けられます。
106万円・130万円の壁は社会保険に関係する
社会保険の加入条件は、配偶者控除とは別の制度です。
例えば、勤務先の規模や週の所定労働時間などによっては、年収130万円未満でも勤務先の社会保険に加入する場合があります。
また、106万円の壁と呼ばれる賃金要件は制度改正によって見直しが進められているため、2026年時点の適用条件を確認することが重要です。
税金の配偶者控除を受けられることと、社会保険の扶養に入れることは同じではありません。
配偶者控除と配偶者特別控除は年末調整でどう申告する?
会社員の場合、配偶者控除や配偶者特別控除は、通常、勤務先の年末調整で申告できます。
1. 配偶者の年間所得を確認する
まず、配偶者の1月から12月までの収入見込みを確認します。
給与収入のみの場合は、給与所得控除を差し引いて所得金額を計算します。
副業や事業所得などがある場合は、それらも含めて合計所得金額を確認する必要があります。
2. 配偶者控除等申告書に記入する
年末調整では、勤務先に「配偶者控除等申告書」を提出します。
控除を受ける本人と配偶者、それぞれの所得金額の見積額を記入して、適用される控除額を計算します。
3. 年収見込みと実際の年収に差がないか確認する
年末調整後に配偶者の収入が予想以上に増えた場合、控除額が変わることがあります。
その場合は、勤務先での再調整や確定申告が必要になるケースがあります。
国税庁は、2026年分の年末調整について、配偶者控除等申告書の記載方法や計算方法を案内しています。
配偶者控除と配偶者特別控除に関するよくある質問
Q. 配偶者控除と配偶者特別控除は両方使えますか?
いいえ。同じ年に両方の控除を併用することはできません。配偶者の所得に応じて、どちらか一方を適用します。
Q. 2026年は年収123万円を超えたら配偶者特別控除になりますか?
いいえ。2026年分の所得税では、給与収入だけの場合、年収136万円以下が配偶者控除の目安です。
Q. 配偶者の年収が150万円でも控除は受けられますか?
はい。2026年分では、給与収入のみで年収150万円なら、原則として配偶者特別控除の対象です。本人の合計所得金額が900万円以下なら38万円の所得控除を受けられます。
Q. 配偶者が無職の場合はどちらの控除になりますか?
配偶者に所得がなく、ほかの要件も満たしていれば、通常は配偶者控除の対象です。
Q. 夫の年収が高い場合は控除を受けられませんか?
控除を受ける本人の合計所得金額が1,000万円を超える場合、配偶者控除も配偶者特別控除も受けられません。なお、判定に使うのは給与の額面年収ではなく、合計所得金額です。
Q. 配偶者控除が38万円なら38万円戻ってきますか?
いいえ。38万円は所得から差し引ける金額です。実際に軽減される所得税額は、本人の課税所得や税率によって異なります。
Q. 配偶者が自営業でも控除は受けられますか?
はい。自営業でも、合計所得金額などの条件を満たせば対象になります。ただし、給与年収136万円という目安は使えず、事業所得などから判断します。
まとめ|2026年の配偶者控除と配偶者特別控除は年収136万円が分かれ目!
配偶者控除と配偶者特別控除の違いは、配偶者の所得条件です。
2026年分の所得税では、給与収入のみの場合、年収136万円以下なら配偶者控除、136万円を超えても一定の所得範囲なら配偶者特別控除の対象となります。
また、配偶者特別控除でも最大38万円の所得控除を受けられるため、配偶者の年収が136万円を超えたからといって、すぐに控除がなくなるわけではありません。
ただし、社会保険の扶養条件や配偶者本人の税金は別の問題です。
2026年の年末調整では、従来の103万円や2025年の123万円ではなく、新しい136万円の基準を確認することが大切です。
参考資料・公式情報
※2026年11月8日時点の情報です。本文は主に2026年分の所得税について説明しています。住民税や社会保険では基準が異なる場合があります。